核心提示:
在小饭馆收银台、菜市场摊位、奶茶店门头,蓝绿两色二维码中间那张白底的"收钱吧",出现得越来越频繁。但围绕这家公司的三个基础事实,长期以讹传讹。调查先把它们钉死。
它不持有央行支付牌照,却成为无数夫妻店的"收款第一入口"。资金不过手、备案满五年、上市辅导拖到第十六期——这家聚合支付头部公司,到底赚的是什么钱,风险又落在了谁身上。
财信杂志社 · 2026年10月7日 | 数据截止 2026-10-07
口径说明:本文区分"已查证事实"(工商/监管/官网)、"公司宣传口径"(未经审计)与"投诉人单方主张"。关键数字均标注年份、口径与采集时间,不构成投资建议。
一、三个被反复说错的问题
在小饭馆收银台、菜市场摊位、奶茶店门头,蓝绿两色二维码中间那张白底的"收钱吧",出现得越来越频繁。但围绕这家公司的三个基础事实,长期以讹传讹。调查先把它们钉死。
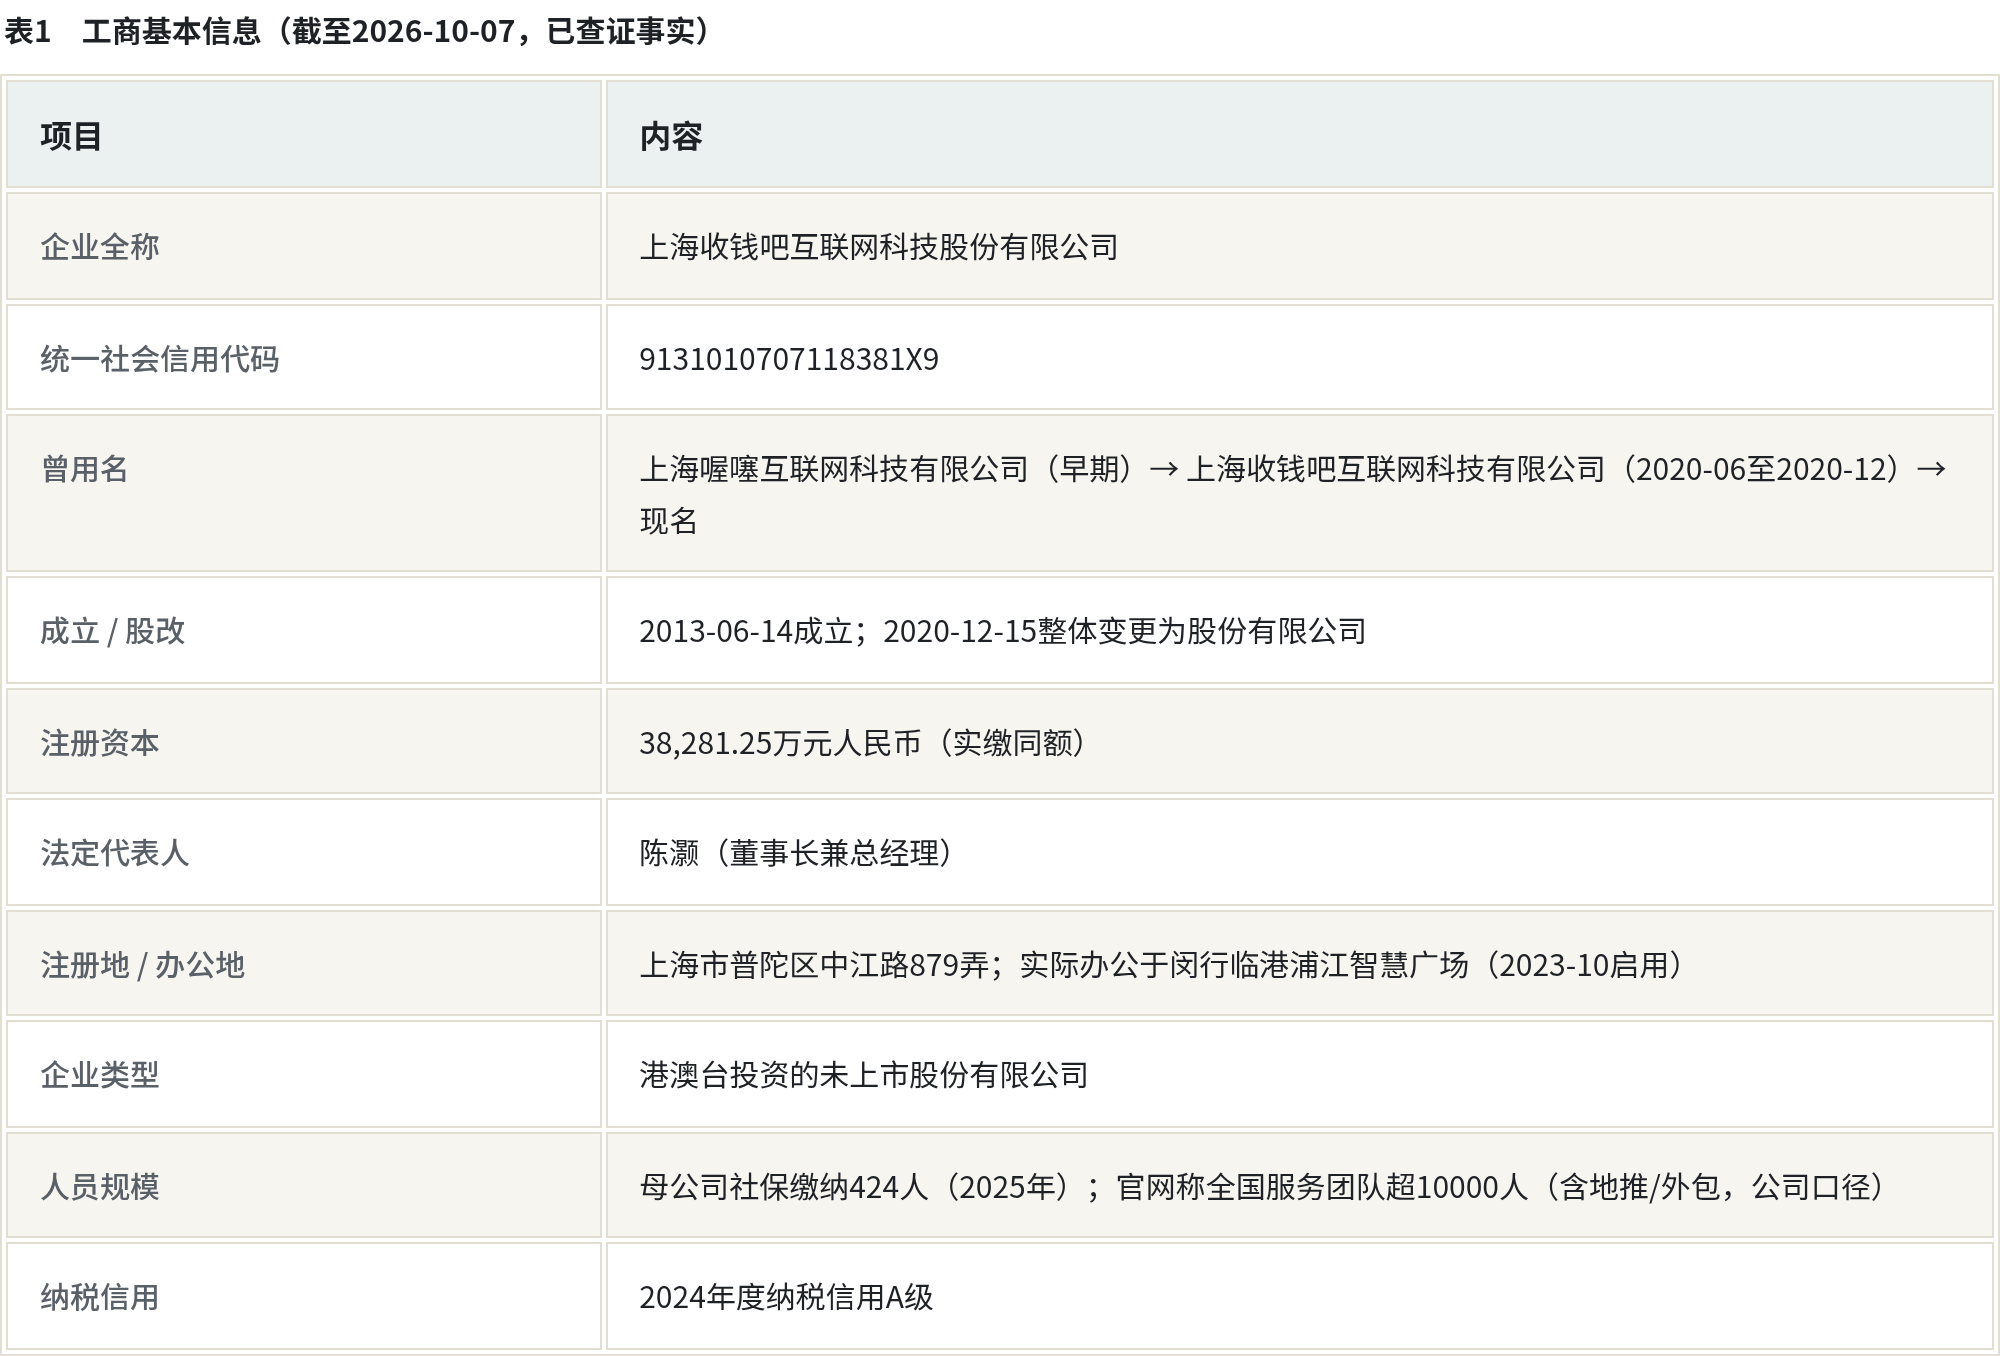
第一,收钱吧不是持牌支付机构。截至2026年10月,中国人民银行《支付业务许可证》的持牌名单里,从来没有"上海收钱吧"或"上海喔噻"。它的真实身份,是中国支付清算协会备案的收单外包服务机构——也就是业内说的"聚合支付""第四方"。2020年9月16日,它出现在全国首批60家备案企业名单里。
第二,它没有公开招股书,也没有分年度经审计财报。市场上流传的"2023年营收15.8亿"与"25亿"两个版本,来自豆丁网两份互相矛盾的付费报告,均非公司披露,本文不作为事实采信。官方唯一可查的财务数据点,是政府宣传稿里"2024年1—2月营收约2.3306亿元、同比约+25.51%"这一组。
第三,"2024年5月深交所终止收钱吧创业板IPO"是张冠李戴。当天被终止审核的,是广东铭基高科电子股份有限公司,保荐人国信证券,与收钱吧毫无关系。收钱吧自2020年12月30日起,仅在中金公司辅导下处于创业板上市辅导期,从未被深交所受理、从未预披露招股书,也查不到港交所递表记录;到2025年7月,辅导报告已披露至第十六期。
核心判断:收钱吧是一门"不碰钱"的生意——它站在支付通道的旁边,做聚合、做对账、做地推和SaaS,真正的资金清算由拉卡拉等持牌机构完成。这既是它合规的护城河,也是它所有争议(二清红线、代理商管理、投诉责任边界)的根源。
二、公司画像:从"喔噻"到一千万张码牌
工商登记显示,运营主体全称为"上海收钱吧互联网科技股份有限公司",统一社会信用代码9131010707118381X9,2013年6月14日成立于上海普陀。"上海喔噻互联网科技"并不是另一家关联公司,而是它最早的名字——"喔噻"是上海话谐音,2020年6月才更名为收钱吧,同年12月15日整体改制为股份公司。
创始人陈灏1973年生,上海交大本科、中欧FMBA,履历颇值得玩味:他是拉卡拉联合创始人,早年还在银联商务海南分公司任职,甚至持有中国银联电话POS专利之一,至今仍间接持有拉卡拉少量股份。一家聚合支付公司的创始人,来自这个行业最老牌的持牌阵营——这为后来"借道拉卡拉结算"埋下伏笔。
股权结构里藏着两张支付网的影子:蚂蚁科技通过全资子公司上海云钜直接持股5%,腾讯系的深圳腾讯鑫正同样直接持股5%,拉卡拉直接持股约0.5%、并通过考拉基金间接参与,中金资本旗下基金持股约6.5%。也就是说,微信、支付宝这两个它每天聚合的渠道,本身都是它的股东。
三、资质之辨:钱不过它的手
要看懂收钱吧,先要看懂一条线——钱往哪里走。监管对聚合支付的全部要求,可以浓缩成一句话:你可以做信息通道,但绝不能归集资金再二次打款。前者是技术服务,后者叫"二清",是无证经营支付业务的红线。
合规的路径是:消费者付款,资金沿"微信/支付宝/银行→银联、网联清算→持牌收单机构→商户本人银行账户"闭环走完,收钱吧只在旁边做报文转发、聚合展示与对账。行业媒体援引代理商的说法是,收钱吧虽然次日到账,但"自身并不留存资金,而是借由持牌公司拉卡拉的端口进行结算"。
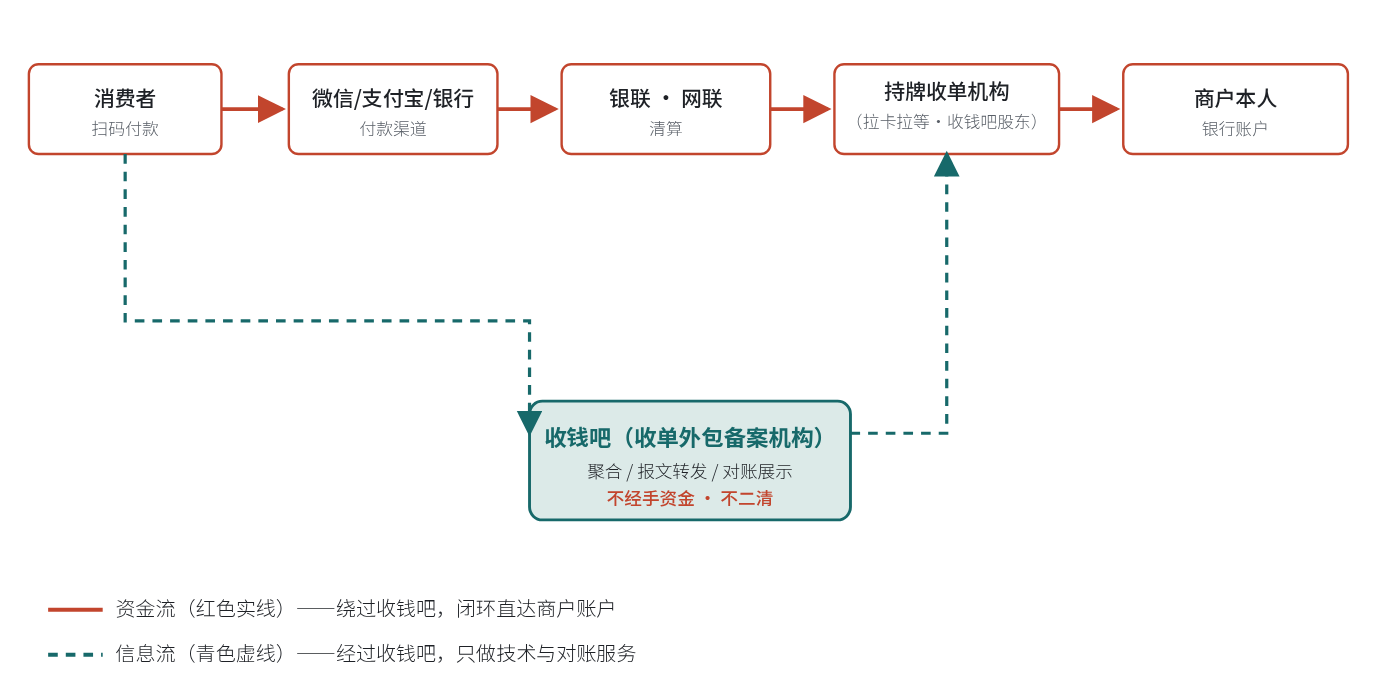
资金流(红实线)绕过收钱吧直达商户账户;信息流(青虚线)经过收钱吧做聚合与对账。口径:收单外包机构"四不"承诺之首即"不进行二次清算"。
把收钱吧放回整个支付行业的大盘,会看到另一重背景:持牌支付牌照本身正在"出清"。央行自2011年5月起累计发放的《支付业务许可证》峰值约271张,此后持续注销,到2025年4月末存量只剩170张。收钱吧不在这张名单里——既不在持牌者之列,也不在注销者之列,它从一开始就没打算、也不需要去申领那张牌照。
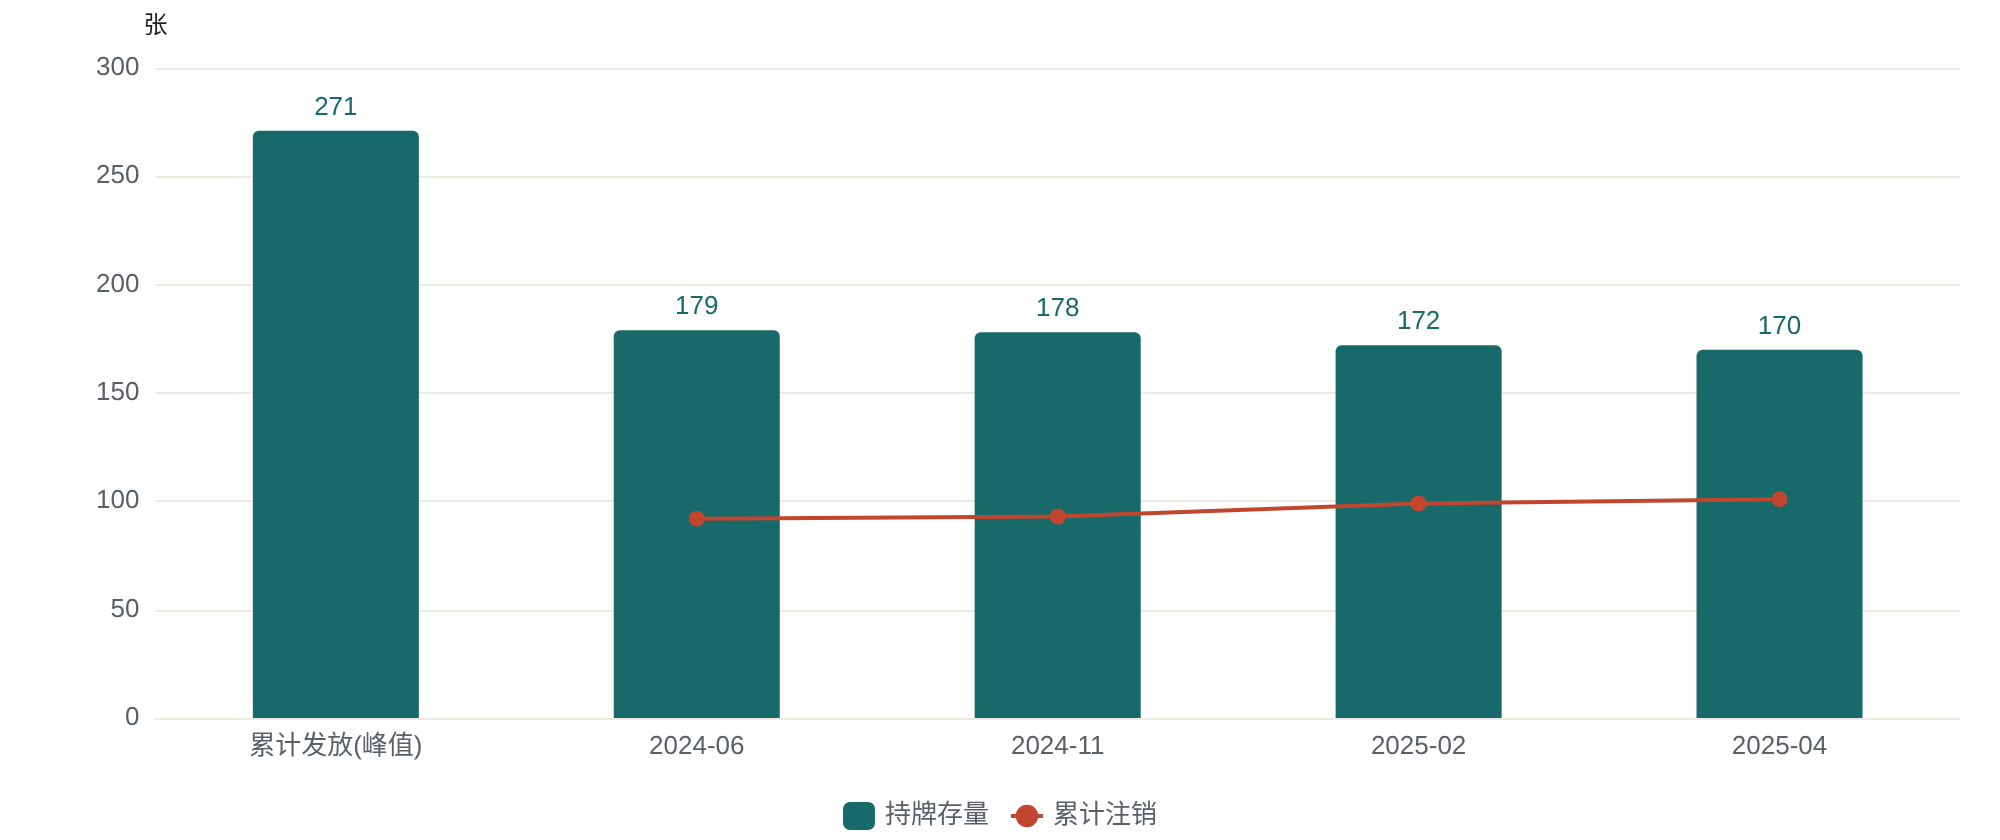
图1 支付牌照"存量出清"(单位:张)。持牌存量=累计发放−累计注销,截至2025-04-24为170张;收钱吧为收单外包备案机构,不持牌、不在注销名单内。
这个行业的监管脉络,几乎与收钱吧的成长同步:2017年央行一纸文件把聚合技术服务商正式定性为"收单外包机构"、整治"二清";2018年条码支付分级限额、断直连落地;2019年备付金100%集中央行;2020年外包备案制开启,收钱吧成为首批;2022年"一机一户"、个人码禁用经营性收款。每一次收紧,都在抬高"无牌聚合商"合规经营的门槛,也在把小微商户往正规聚合通道里赶。
2020年底,中国支付清算协会要求所有备案外包机构签下一纸"四不"承诺:不做收单核心业务、不进行二次清算、不为违法违规活动提供通道、无其他违法违规经营。这四条,几乎就是照着过去几年"大商户模式"暴雷的教训写的——无证平台先把一堆小商户的钱归集到自己池子里,再分别打款,一旦挪用、卷款或撞上电信诈骗资金,商户和消费者都无处追责。对收钱吧来说,"四不"既是护身符,也是紧箍咒:它可以把服务铺得再宽,但池子里不能进一分钱。2022年落地的"一机一户"和个人码禁令,反倒成了顺风——那些多年用个人收款码做买卖的夫妻店,被迫找正规通道,收钱吧们等的就是这个时刻。
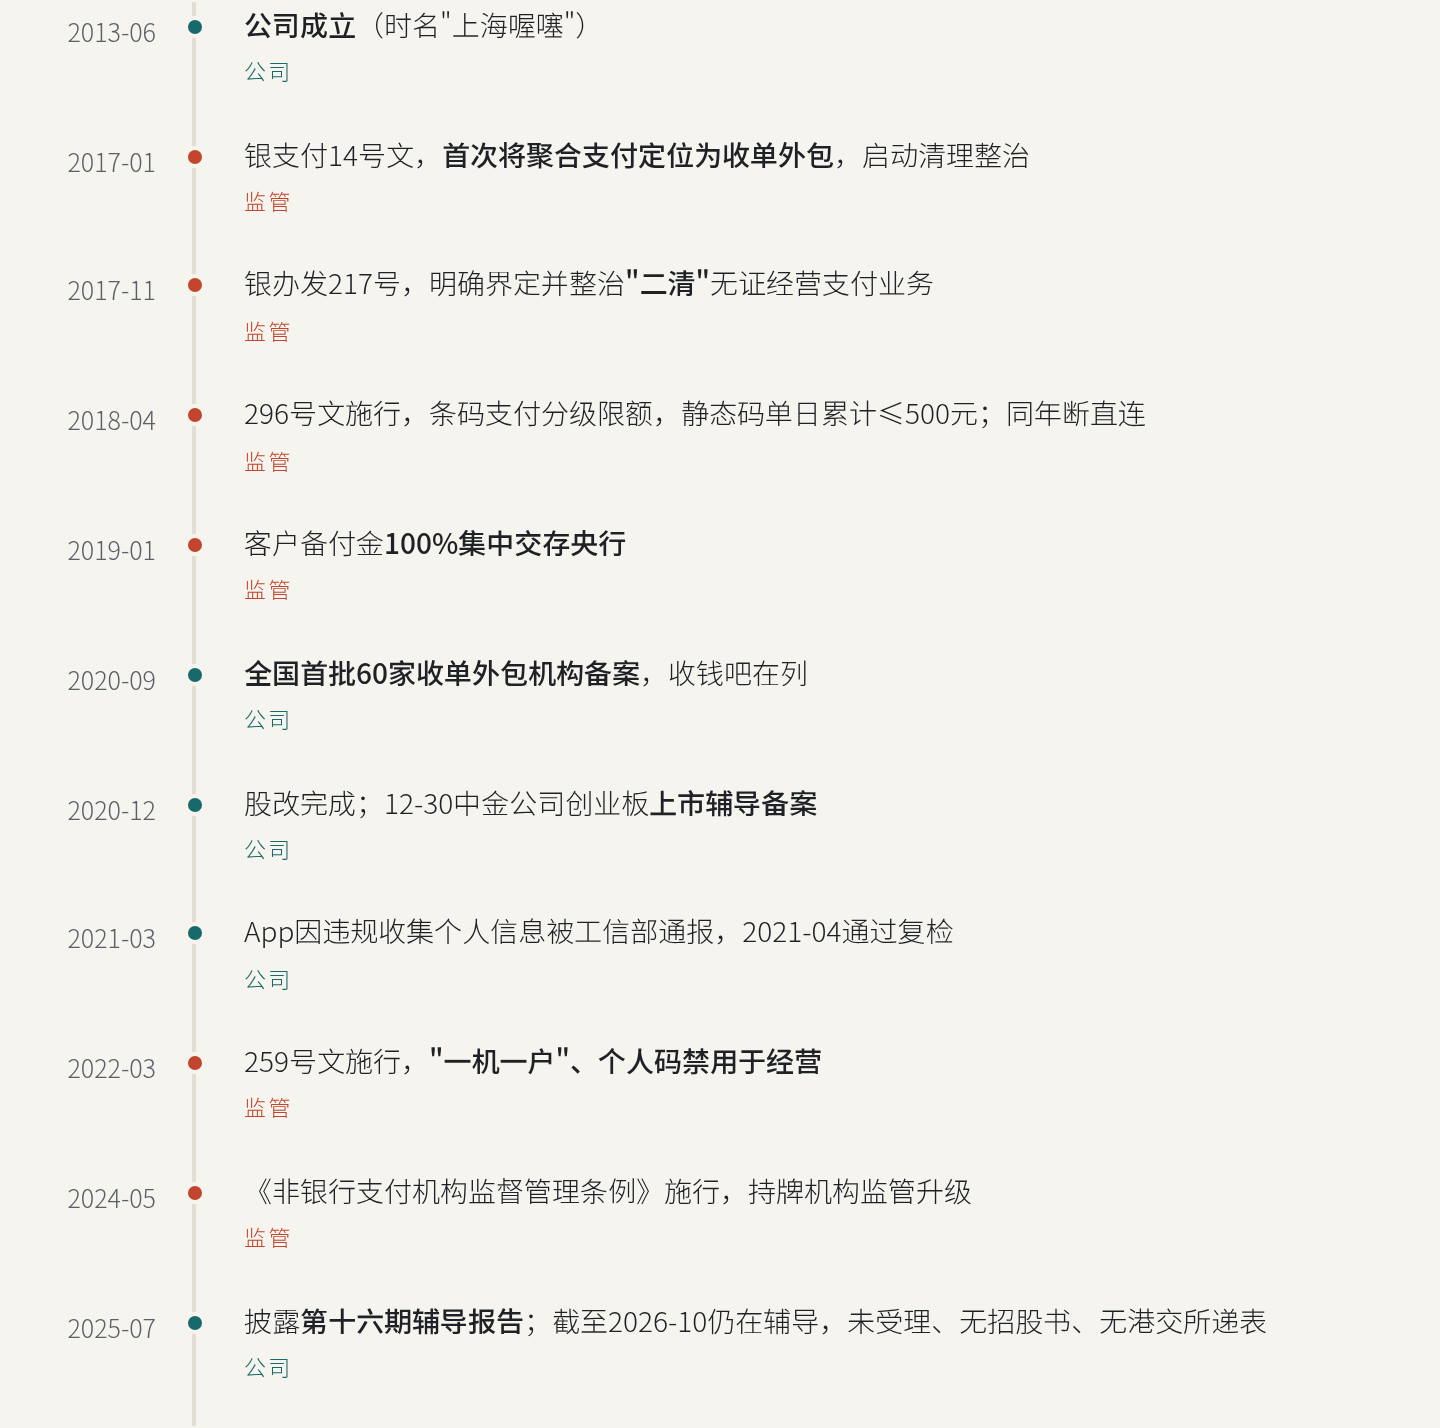
公司关键节点(青)与监管节点(红)合并时间轴:截至2025-07收钱吧披露第十六期辅导报告,仍在辅导、未受理、无招股书、无港交所递表。
四、业务与盈利:一张码牌背后的生意
2015年,收钱吧做出行业第一张聚合收款码;2016年"扫码王"拿到国家专利。它的起点是把微信、支付宝、云闪付叠进一个码,替小商户省去贴三张码的麻烦。但只做"多码合一",利润太薄——扫码收单费率一降再降,业内平均费率从2020年约0.38%滑到2023年约0.26%。于是收钱吧很快把生意铺成了一张网。
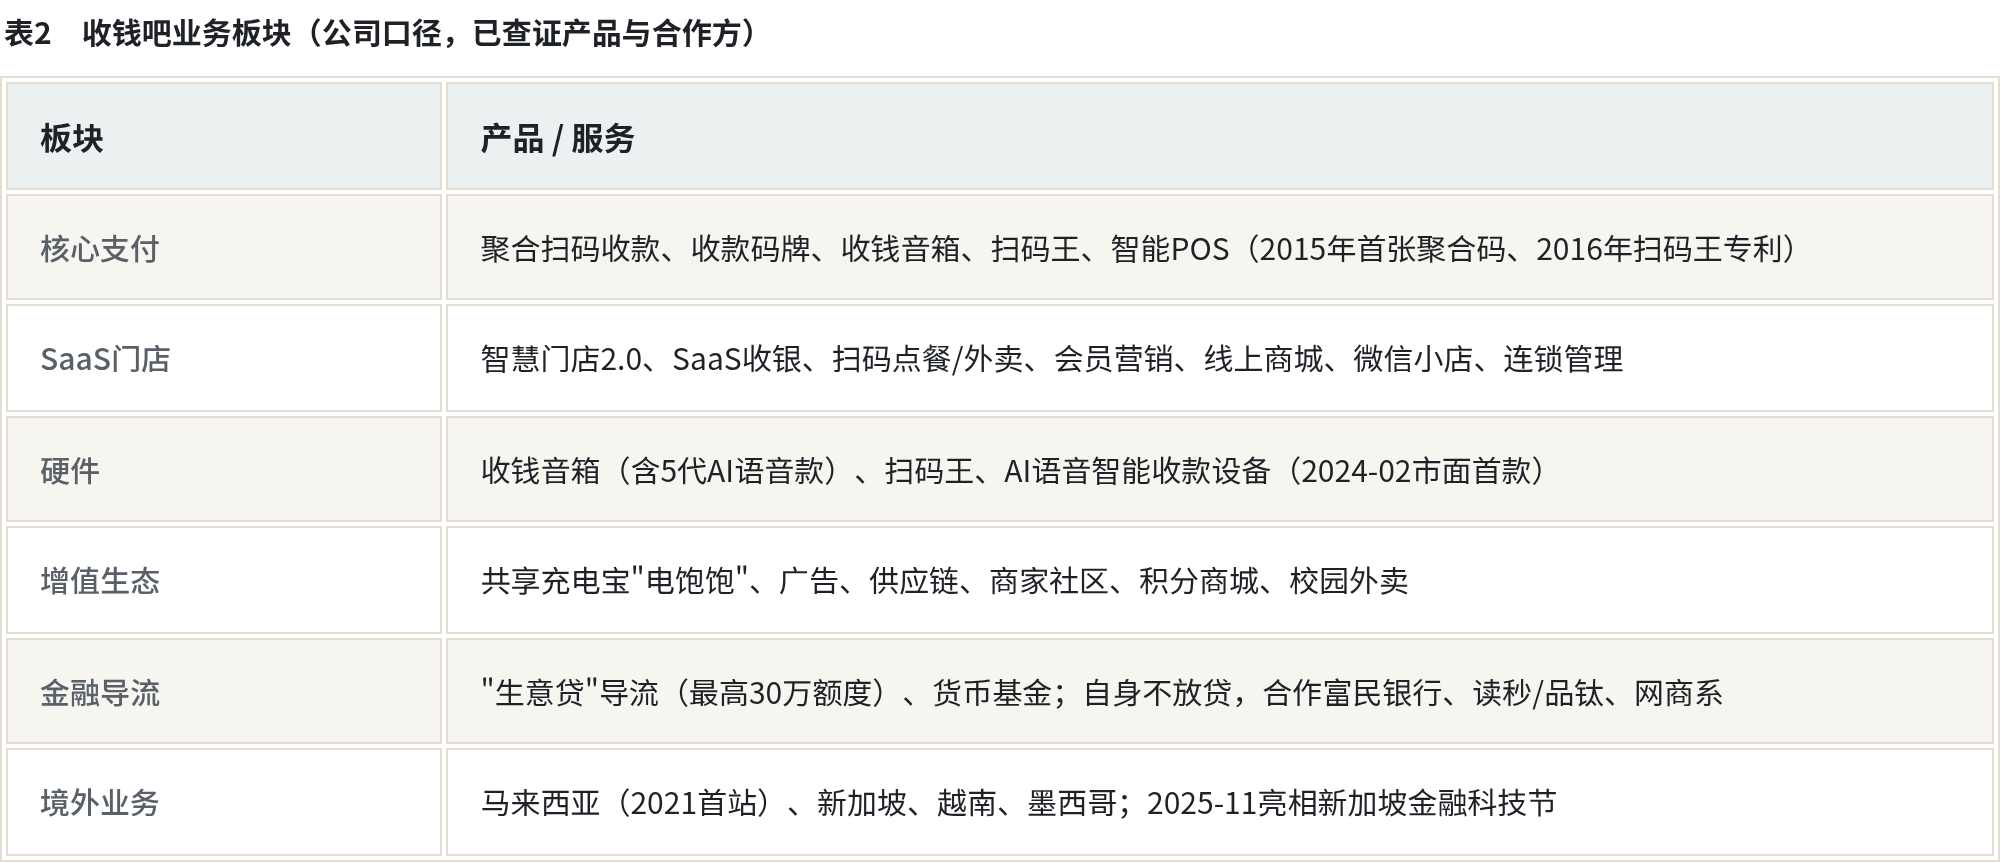
它的收入逻辑因此是多层的:向商户收的交易手续费再与渠道分润是基本盘;SaaS订阅、硬件销售是第二层;贷款导流佣金、广告、充电宝分润是第三层。需要特别说明的是,网络上流传的"SaaS增值收入占比约34.1%"这一精确数字,公开渠道无法证实——收钱吧从未披露招股书,没有经审计的分业务收入,本文不将其作为事实,也不据此作图。
唯一可引用的官方财务数据点来自政府宣传稿:2024年1—2月,公司营业收入约2.3306亿元,同比约增长25.51%(对应2023年同期约1.86亿元)。另有豆丁网两份付费报告,一份称2023年营收15.8亿元、净利润2.1亿元,另一份却称营收25亿元、净利润2.2亿元——两数相互矛盾,均非官方披露,仅作存疑信息列示,不作为判断依据。
金融导流这块生意,钱景诱人,却也最敏感。"生意贷"最高30万额度,商户在收款流水里就能一键申请,背后对接的是富民银行、读秒品钛和网商系。收钱吧反复强调自己"只导流、不放贷"——这话在法律上成立,但在体验上并不干净。2021年蓝鲸财经发现,一份《生意贷用户授权协议》会把商户姓名、身份证号、店铺地址直接同步给放款方,黑猫上更有用户晒出还款计划,折算年化约20.55%。对缺现金流的小老板来说,收款码里弹出的那笔"经营贷",方便是真方便,成本也要自己算清楚。
与它一起涌入这门生意的,是数万家外包机构。监管2020年推开备案制后,收单外包备案总数一路冲到3万家以上,但拆开看,真正做"聚合支付技术服务"的只有约700家——大量备案机构其实是商户拓展、终端维护之类的外围角色。2025年5月,一批备案集中失效,总数回落到3.2万家上下。
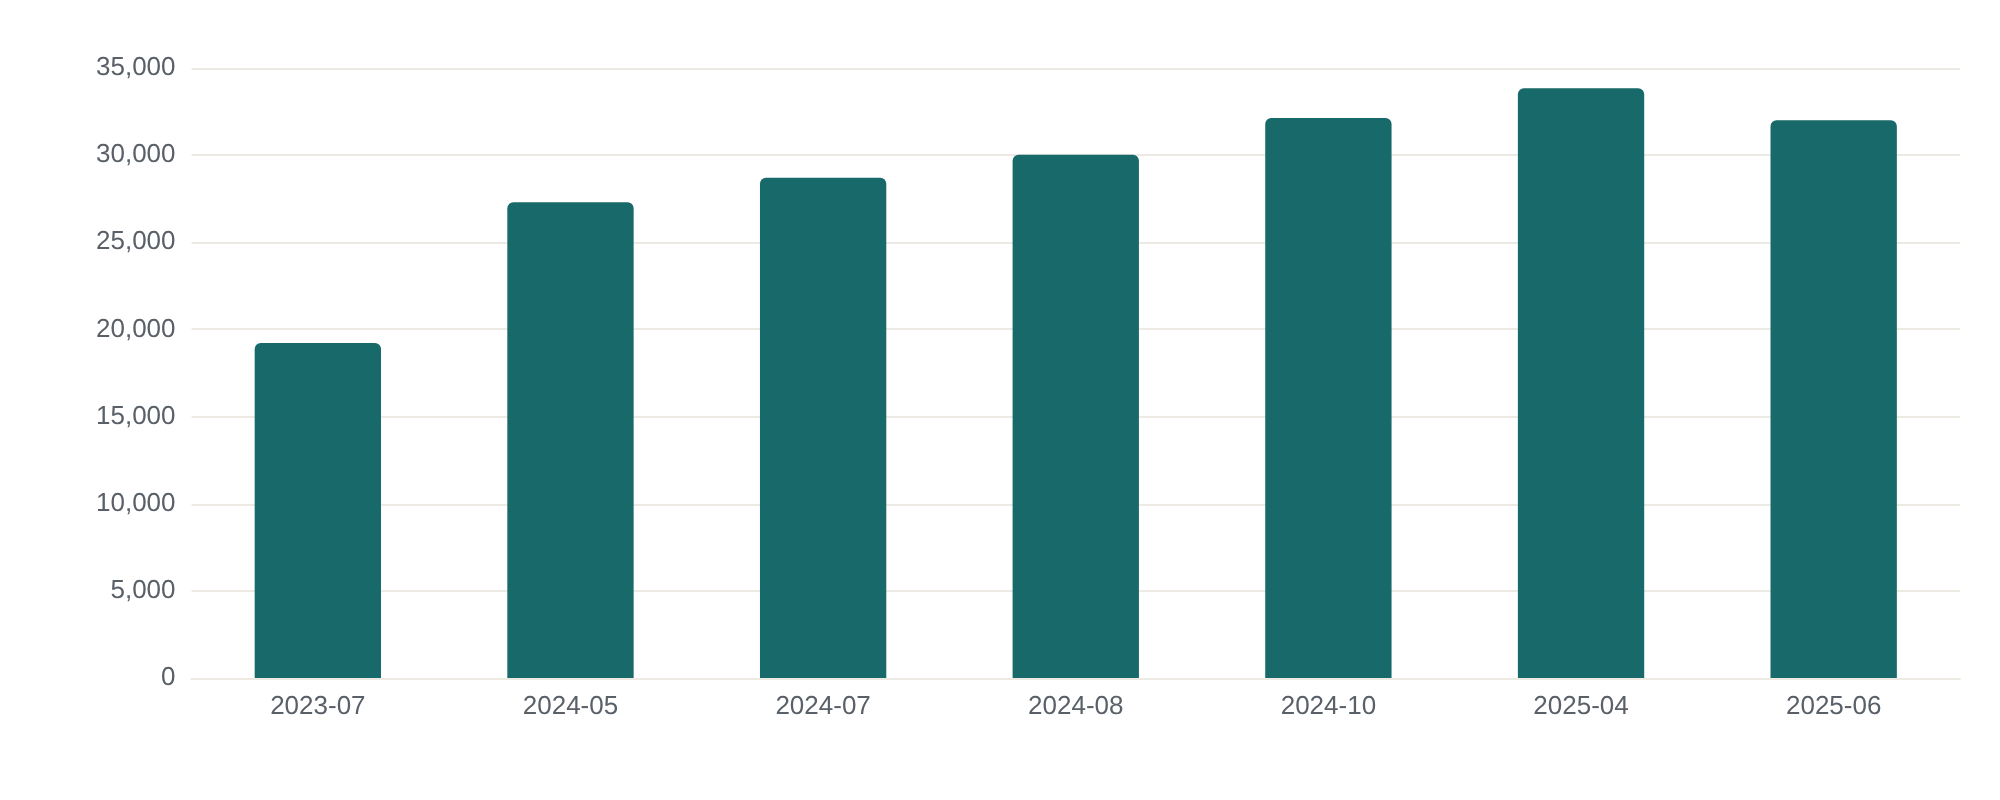
图2(上) 已备案收单外包机构总数(家)。口径:中国支付清算协会备案公示,经中国经济网/证券时报转述。
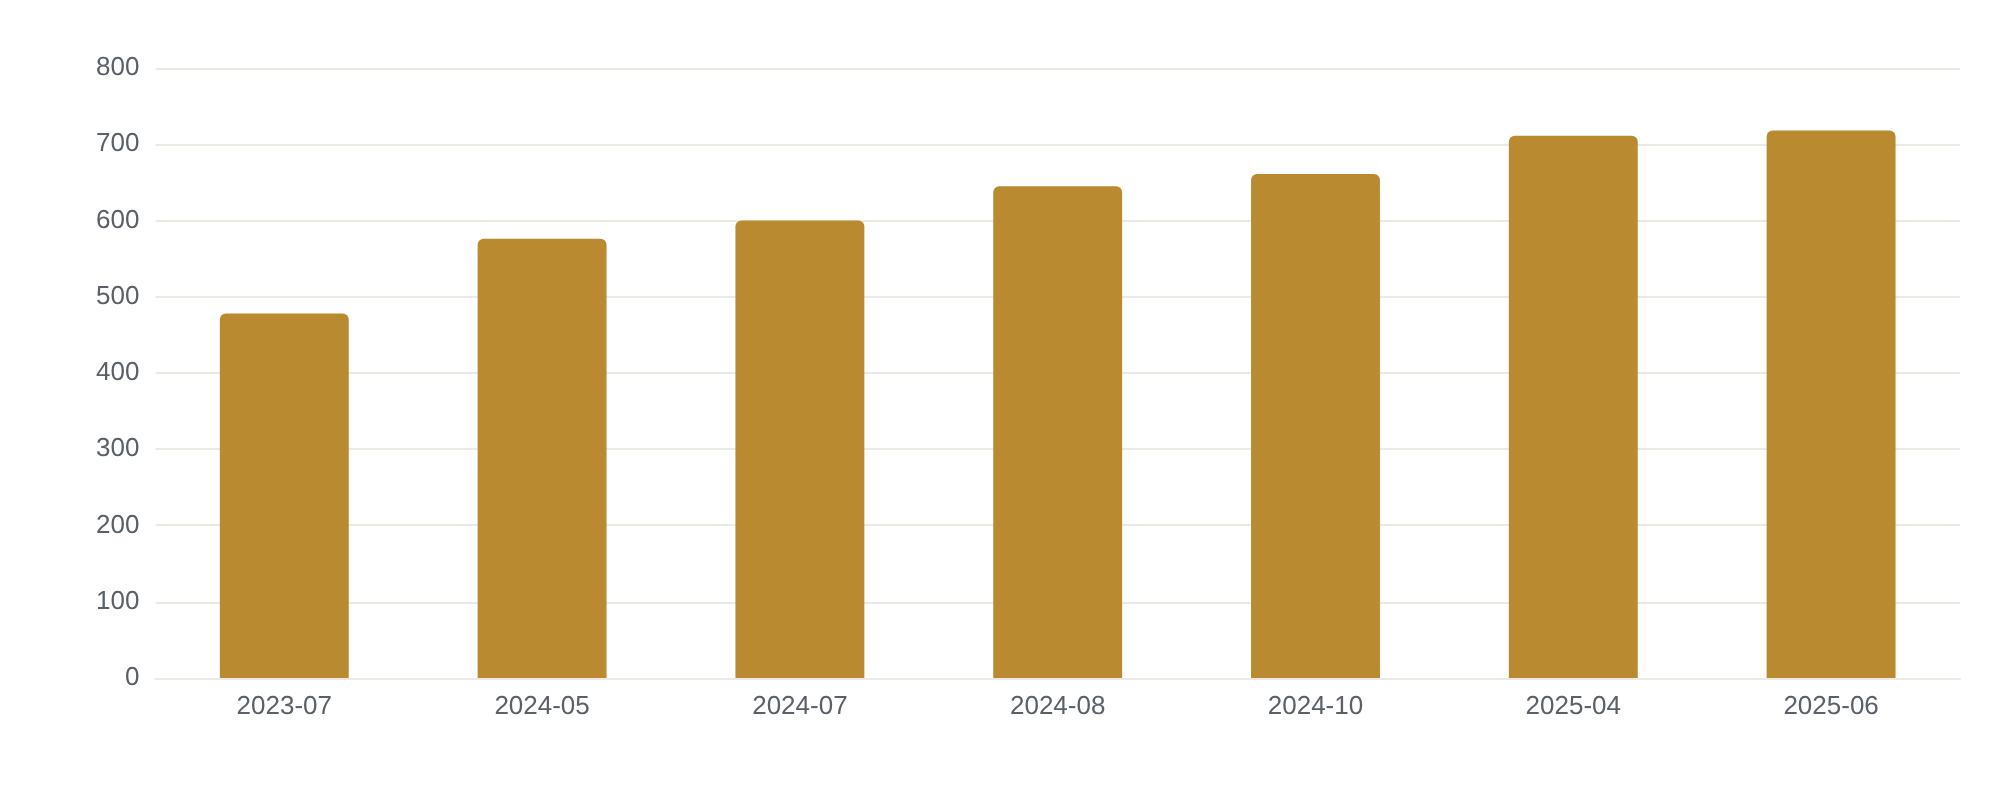
图2(下) 其中"聚合支付技术服务"类(家)。3万+外包机构中真正做聚合技术的仅约700家;2025-05备案集中失效2280家(聚合类失效23家)。
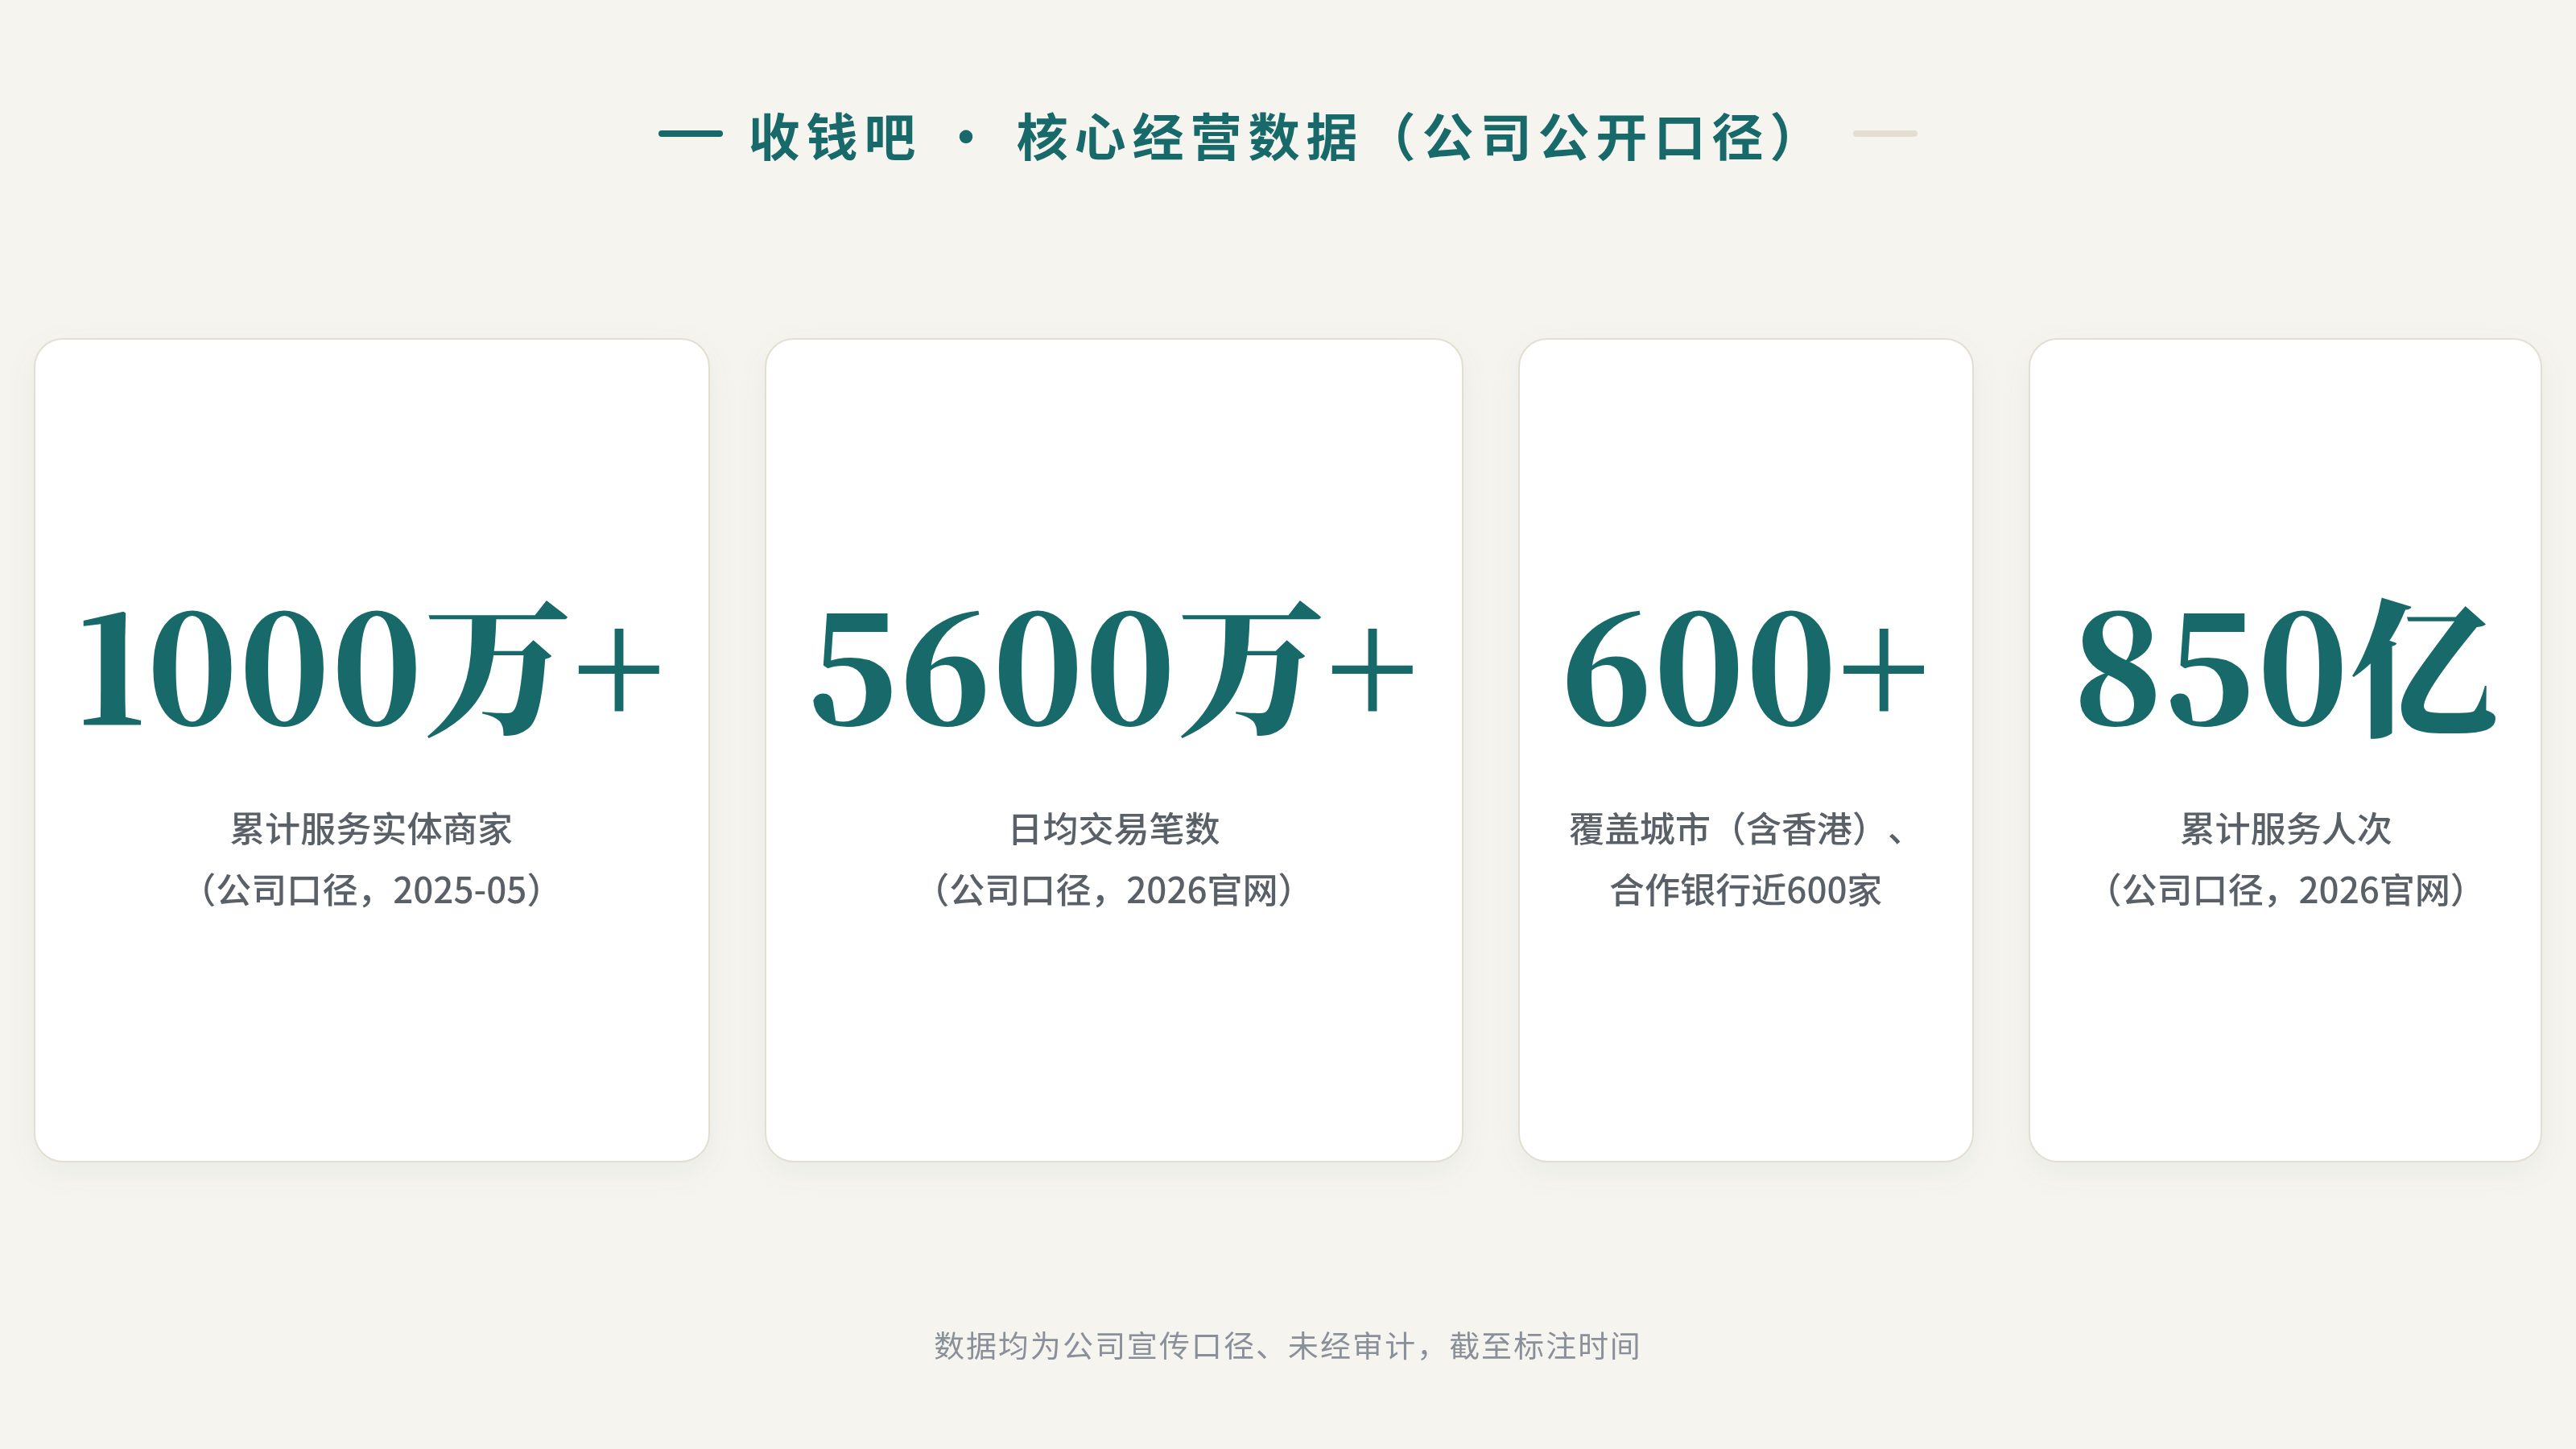
规模曲线则是另一番景象。按公司口径,收钱吧日均交易笔数从2016年9月的100万笔,一路爬到2026年官网的5600万笔以上;累计服务实体商家从2020年的400万家,增至2025年5月的超1000万家。这些数字未经审计,属于公司与政府宣传稿口径,我们照录并标注,但不替它背书。
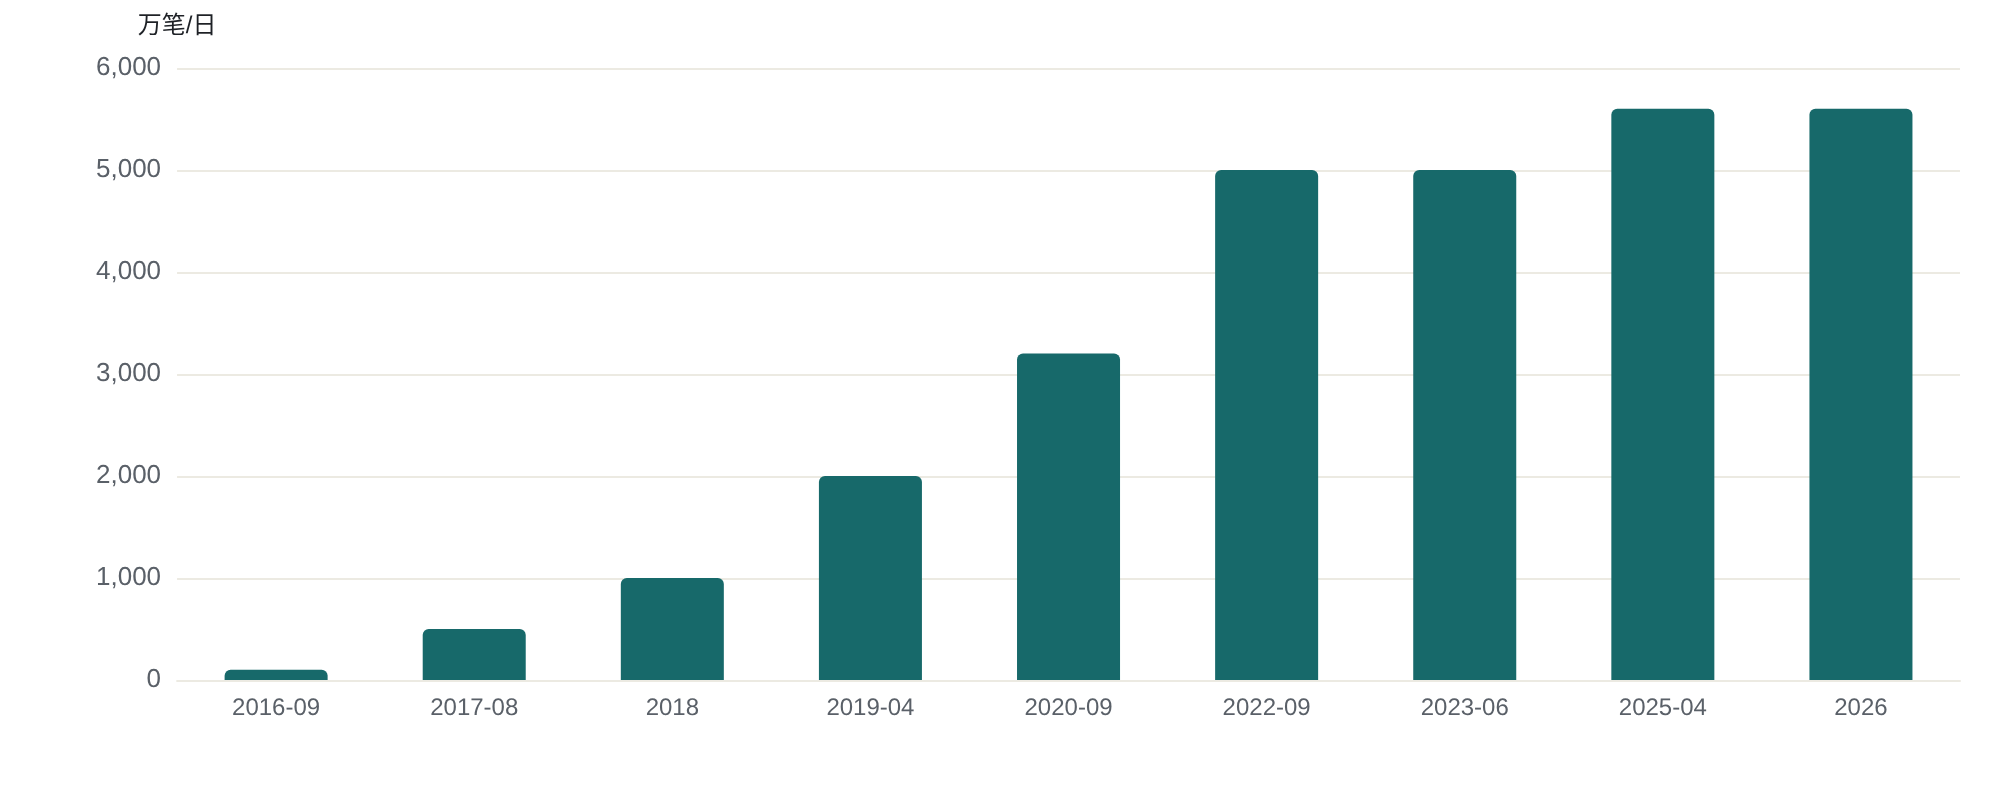
图3(上) 日均交易笔数(万笔/日,公司口径,未经审计)。
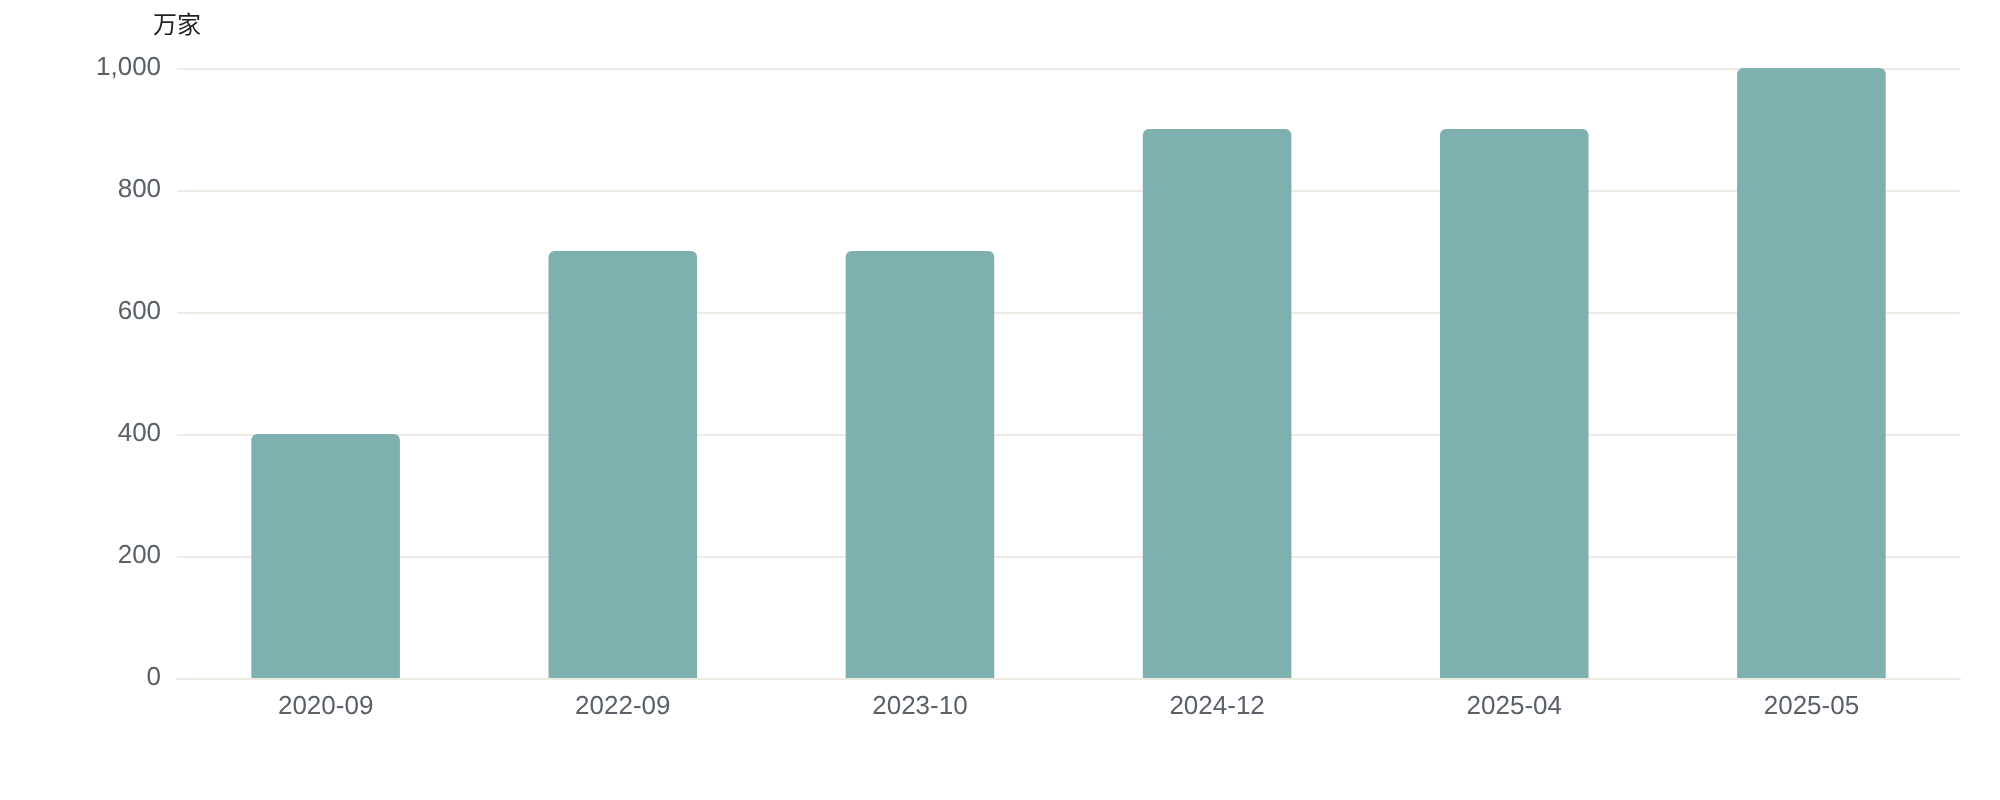
图3(下) 累计服务商户数(万家,公司口径)。2026官网口径:日交易5600万+、累计服务850亿人次、覆盖600+城(含香港)、合作银行近600家。
五、处罚记录:一张干净的罚单表,与两次媒体追问
调查先把结论说在前面:截至2026年10月,公开渠道查不到央行对收钱吧的任何直接罚单,也查不到持牌机构被罚案中点名将其列为违规外包商的判例。这并不意外——它本就不是持牌机构,央行罚单的对象是背后的银行和支付公司。但"没有罚单"不等于"没有争议"。
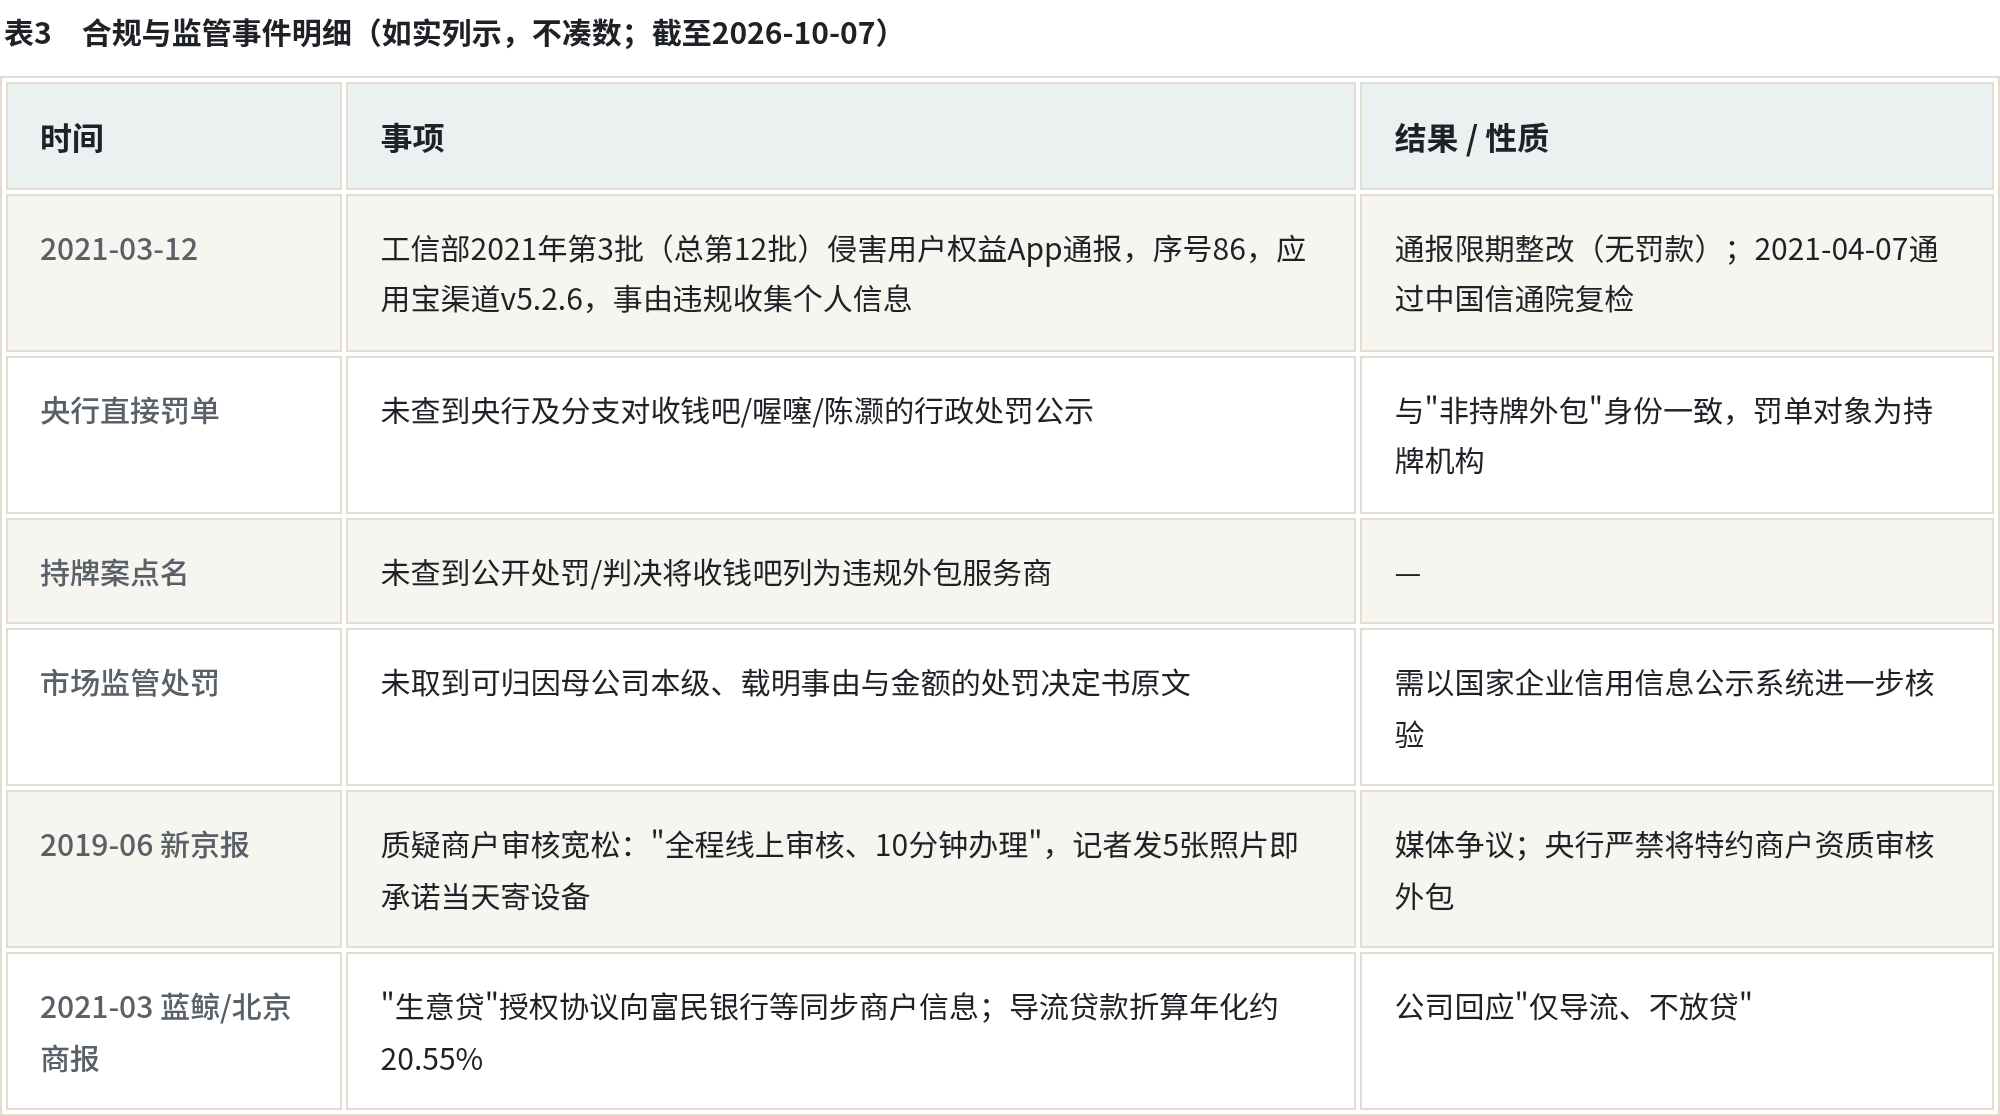
值得对照的是它身后的持牌同行。2025年以来已有近20家第三方支付机构因违法违规被罚、累计罚没超6000万元;2026年7月,上海瀚银因违反清算与商户管理被没收违法所得并处罚没合计7445万元;瑞银信、开店宝相继公告退出支付市场。监管出清的刀刃,主要落在持牌机构身上;作为外包方的收钱吧,更多承受的是"连带责任"的传导压力,而非直接处罚。
六、公开投诉图谱:钱不在它手里,责任却找它
收钱吧是B2B2C模式——一边连着百万商户,一边连着扫码的消费者。这意味着,真正出事的往往不是收钱吧总部,而是它的代理商、它铺出去的码牌背后那家小饭馆。可消费者付款时看见的是"收钱吧",最终也只能找它。
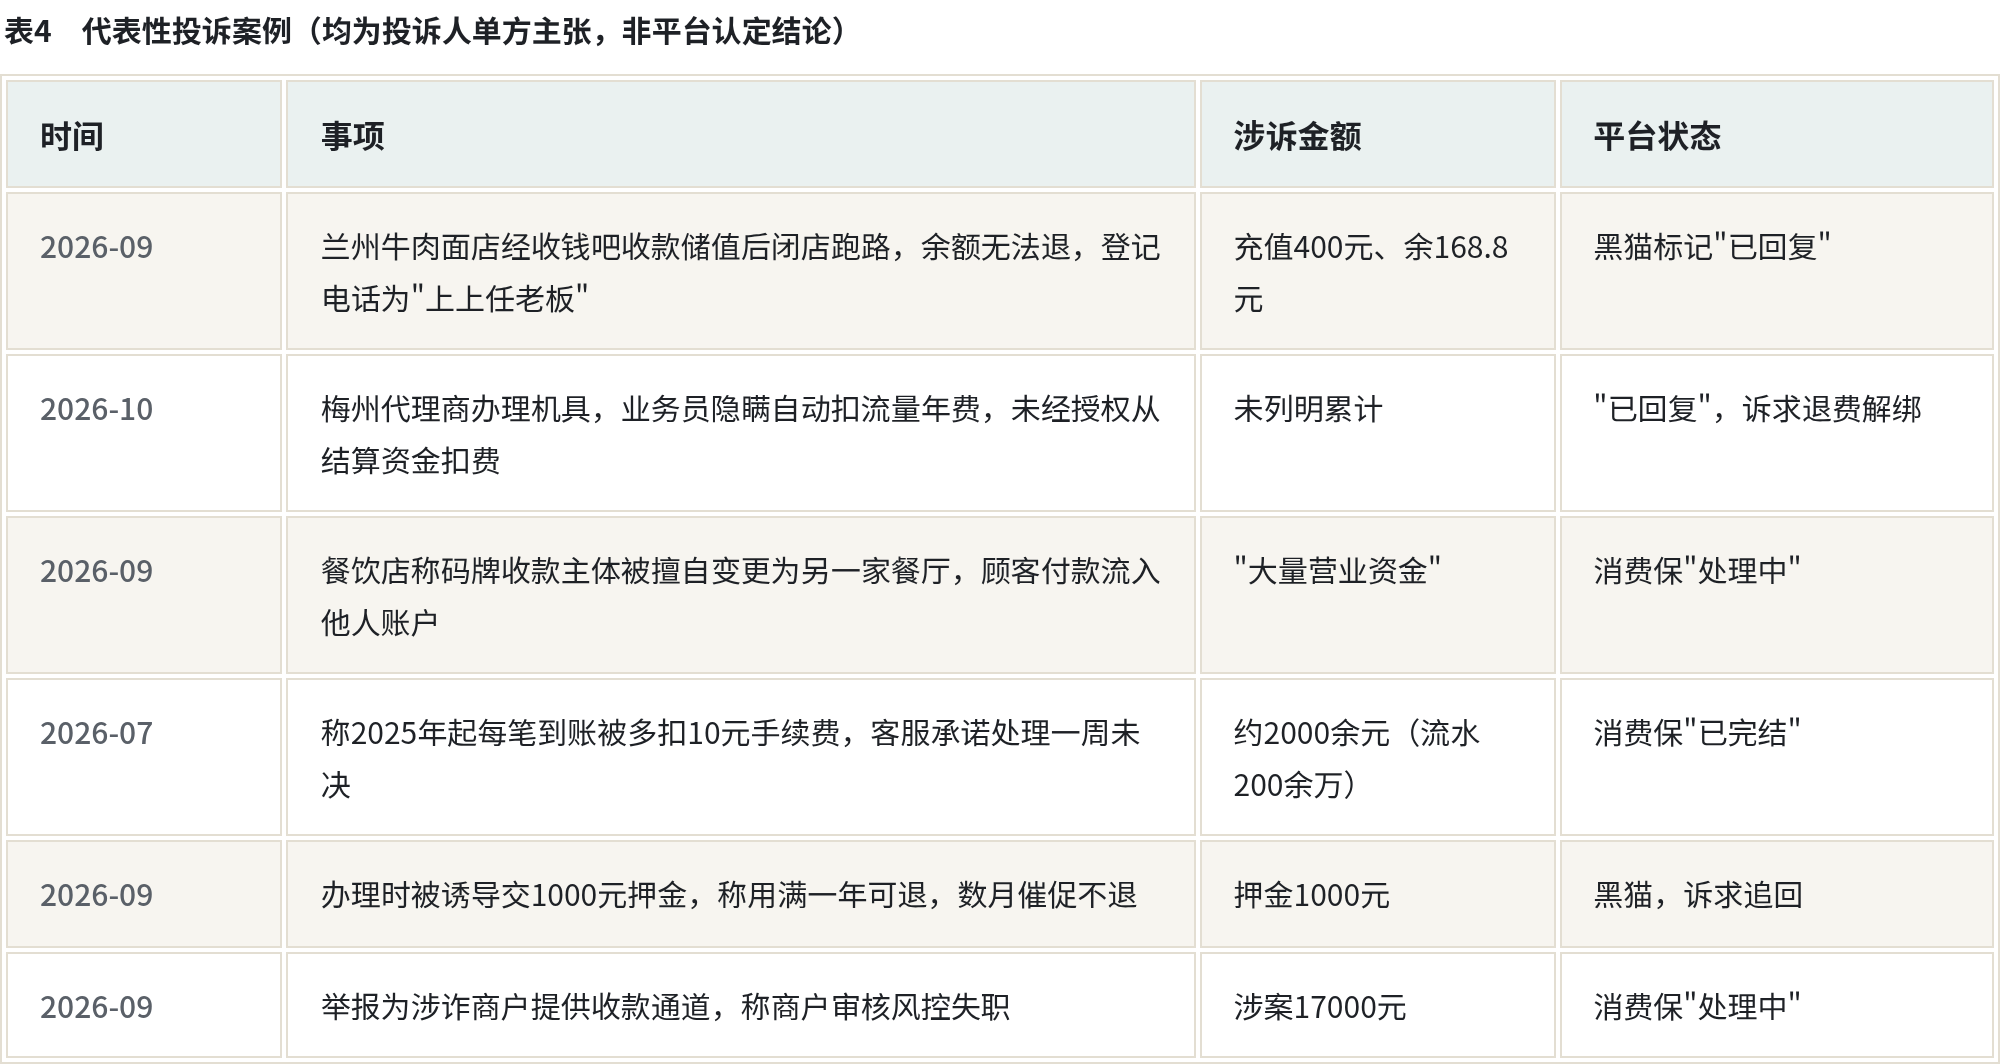
本次在黑猫投诉、消费保等平台检索挂载或提及收钱吧的公开条目,去重后得到样本n=30(黑猫官方主页近30天可见11条,消费保及检索结果19条)。这是示意口径、非平台全量统计,采集于2026-10-07,仅反映可见样本的结构。
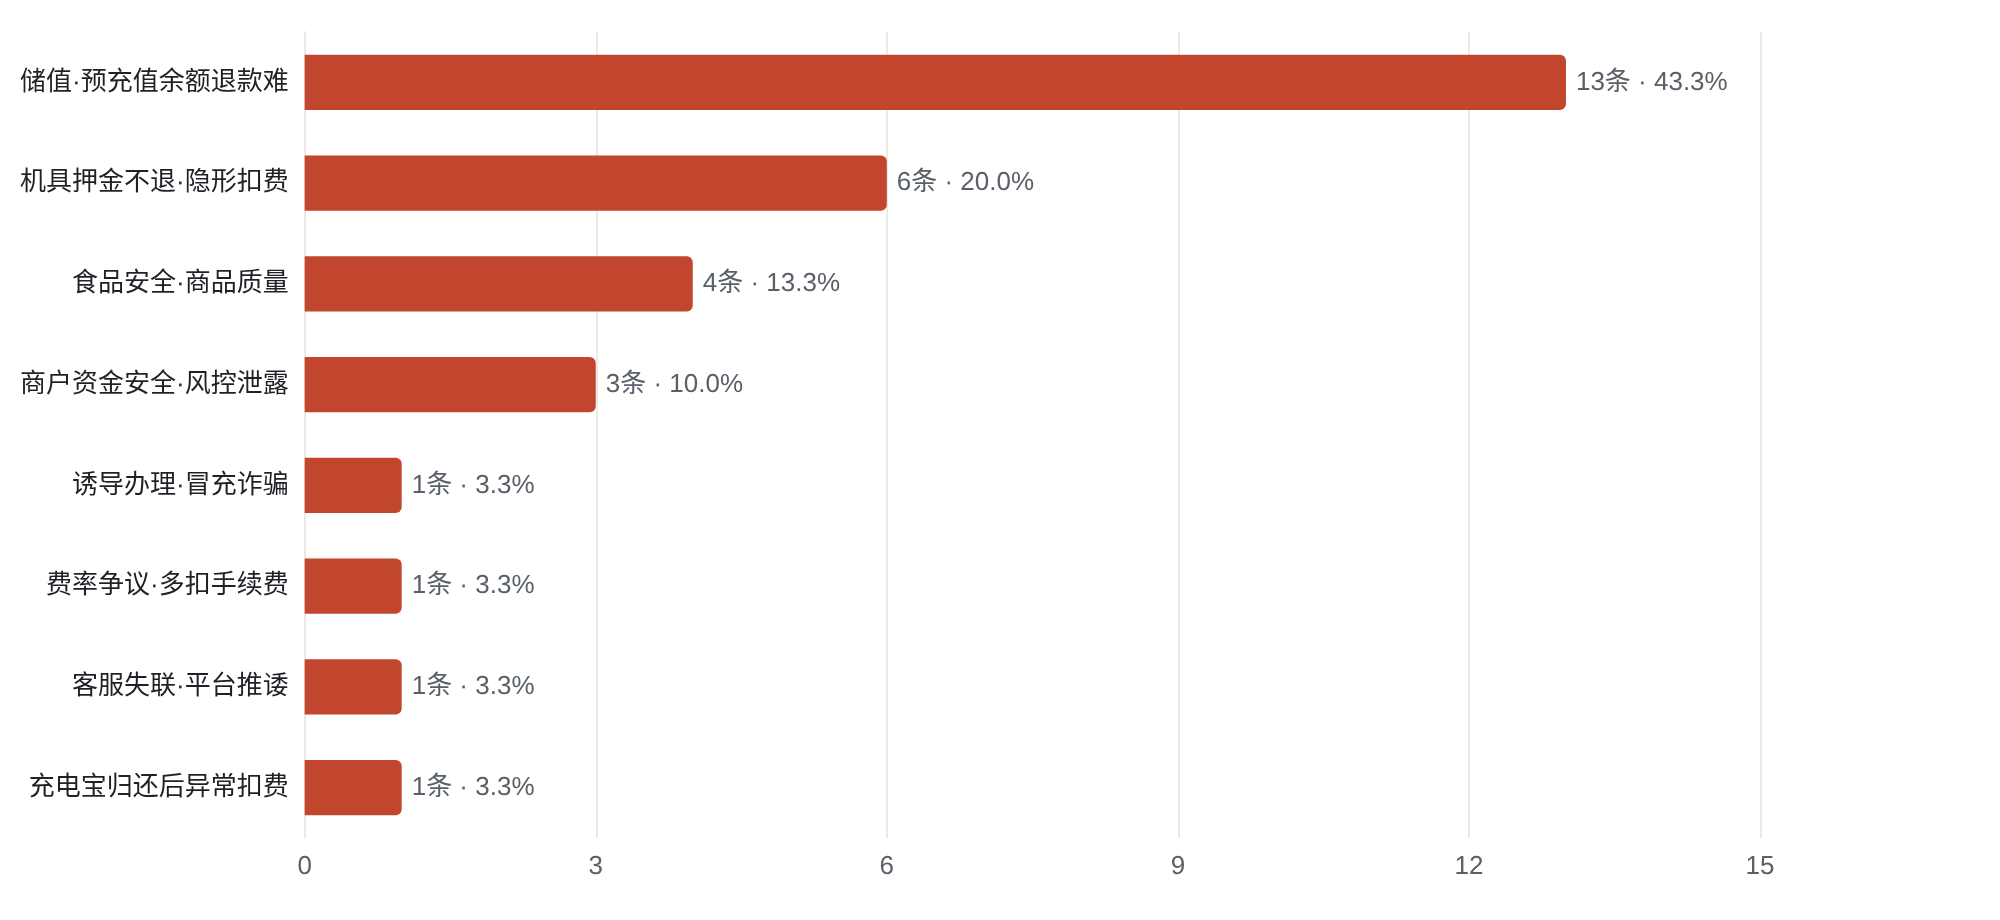
图4 公开投诉问题分类(横向条形,样本n=30,按条数降序)。样本内占比,非平台全量分布;采集2026-10-07。责任主体多为代理商或入驻商户。
样本里最扎眼的一类,是"储值/预充值余额退款难"——占了43.3%。兰州一位消费者2026年6月在一家兰州牛肉面店通过收钱吧充值400元,9月再去,店已人去楼空,账户里还剩168.8元,平台登记的电话却是"上一任老板"。这是投诉人的单方主张,但它戳中了聚合支付的一个结构性尴尬:码牌是谁的,消费者就以为该找谁退款。
另一头是商户侧的不满:业务员办机具时隐瞒押金与流量年费,承诺"用满一年可退"后翻脸。两相对照,B端抱怨代理商不透明,C端抱怨商户跑路,收钱吧站在中间两头承压。
把这些案例掰开看,责任归属其实很清楚:储值余额是商户收的,押金是代理商收的,收钱吧既没拿消费者的预付金,也没扣商户的机具款。可问题在于,它是这套码牌系统的运营方,商户的进件、变更、风控都在它的网络里发生——有餐饮店称自己码牌的收款主体被擅自改成了另一家餐厅,顾客的钱流进了第三方账户;也有举报人说,它给一家"拍卖"类涉诈商户提供了收款通道。这些说法尚待监管或司法认定,但它们共同指向一件事:当收钱吧把一千万商户接进同一张网,网眼够不够密,就不再只是它自己的合规题。
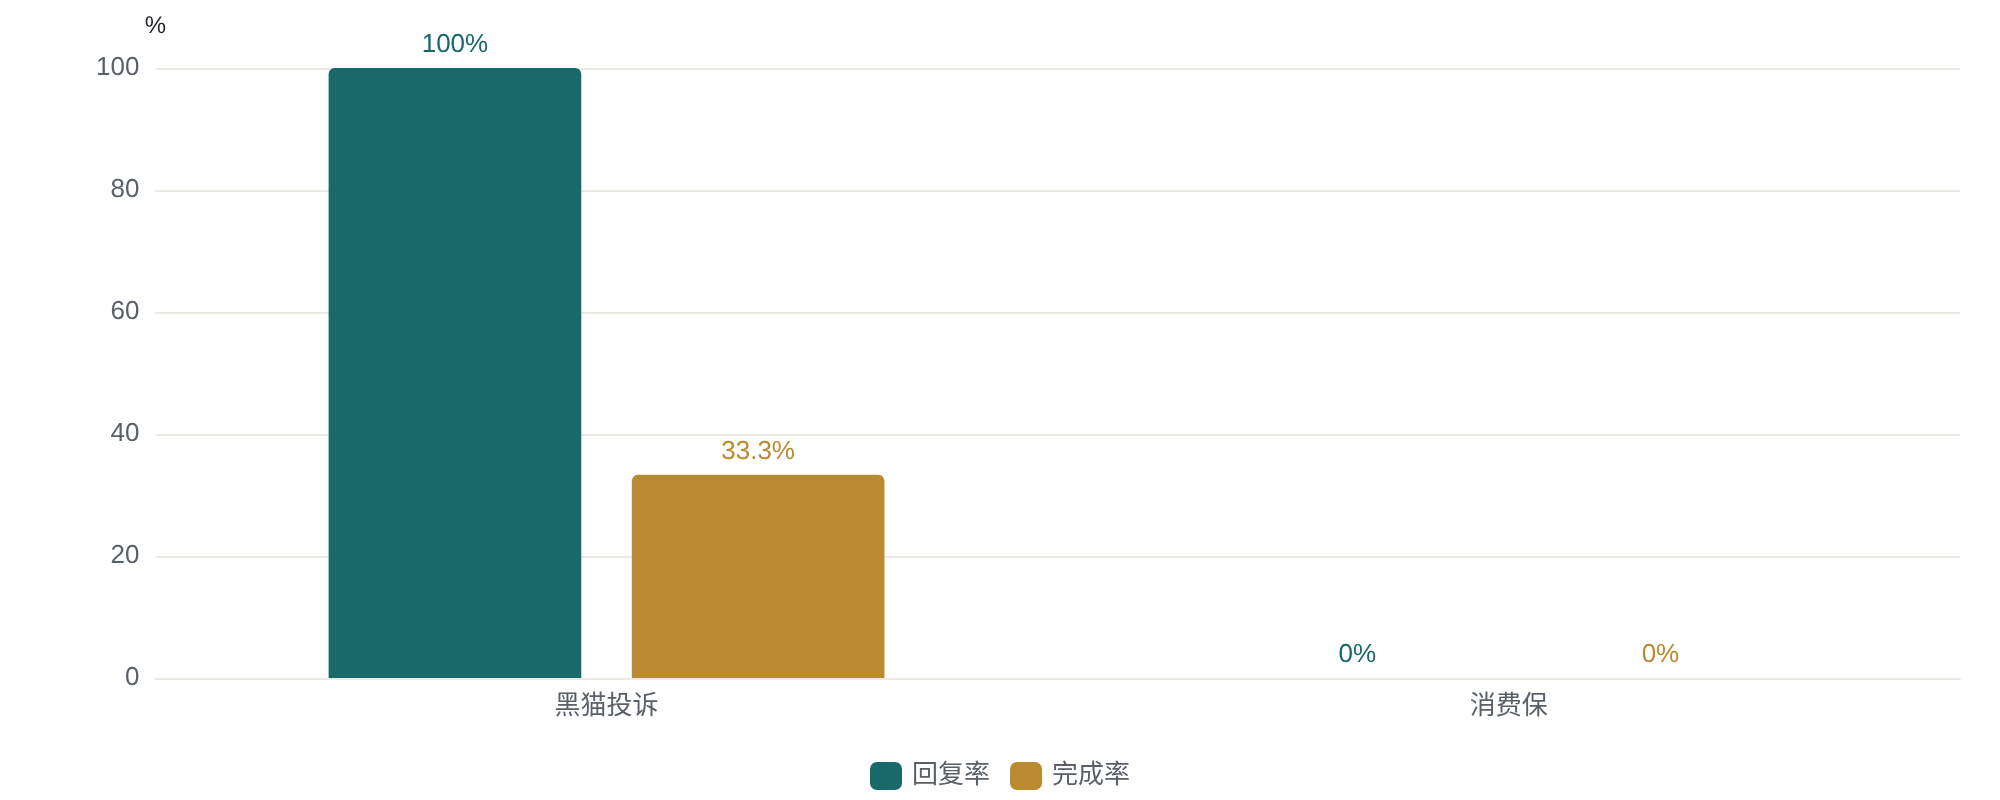
图5 主要投诉平台响应情况(%,近30天/快照口径)。黑猫回复率100%(15/15)、完成率33.3%(5/15);消费保未签约ODR,已回复/已完成均为0,多为"品牌未响应→平台自动完结",不等于实质解决。采集2026-10-07。
七、行业与竞争:夹在巨头之间的第三方
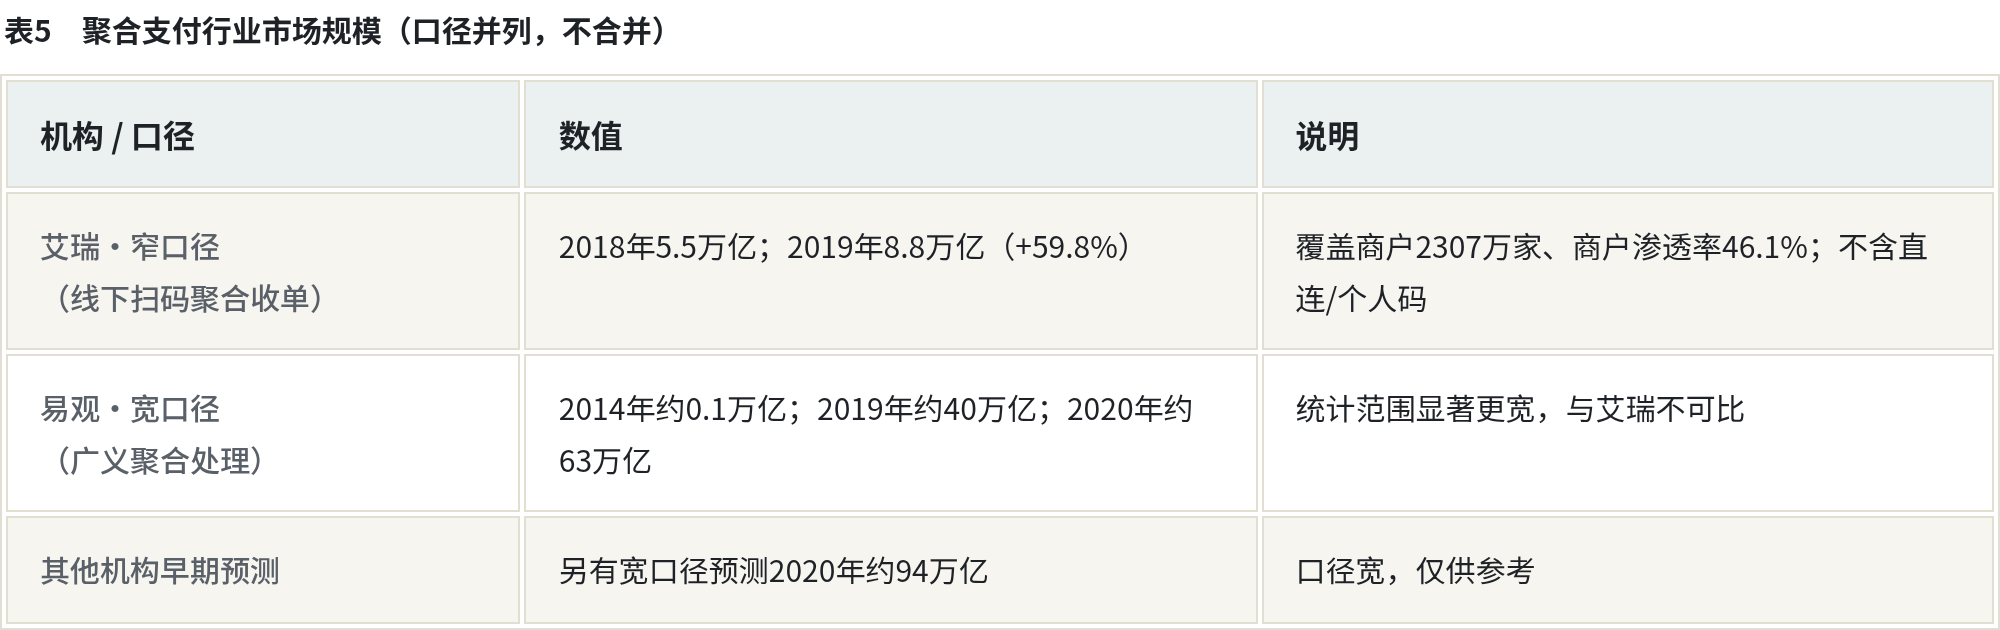
先把行业规模说清楚——这个数字在不同机构嘴里能差出一个数量级,原因全在口径。艾瑞只算"线下扫码聚合收单",不含直连和个人码,2018年约5.5万亿、2019年约8.8万亿;易观口径宽得多,2020年就报到约63万亿。两列数字不能相加,也不能直接横比。
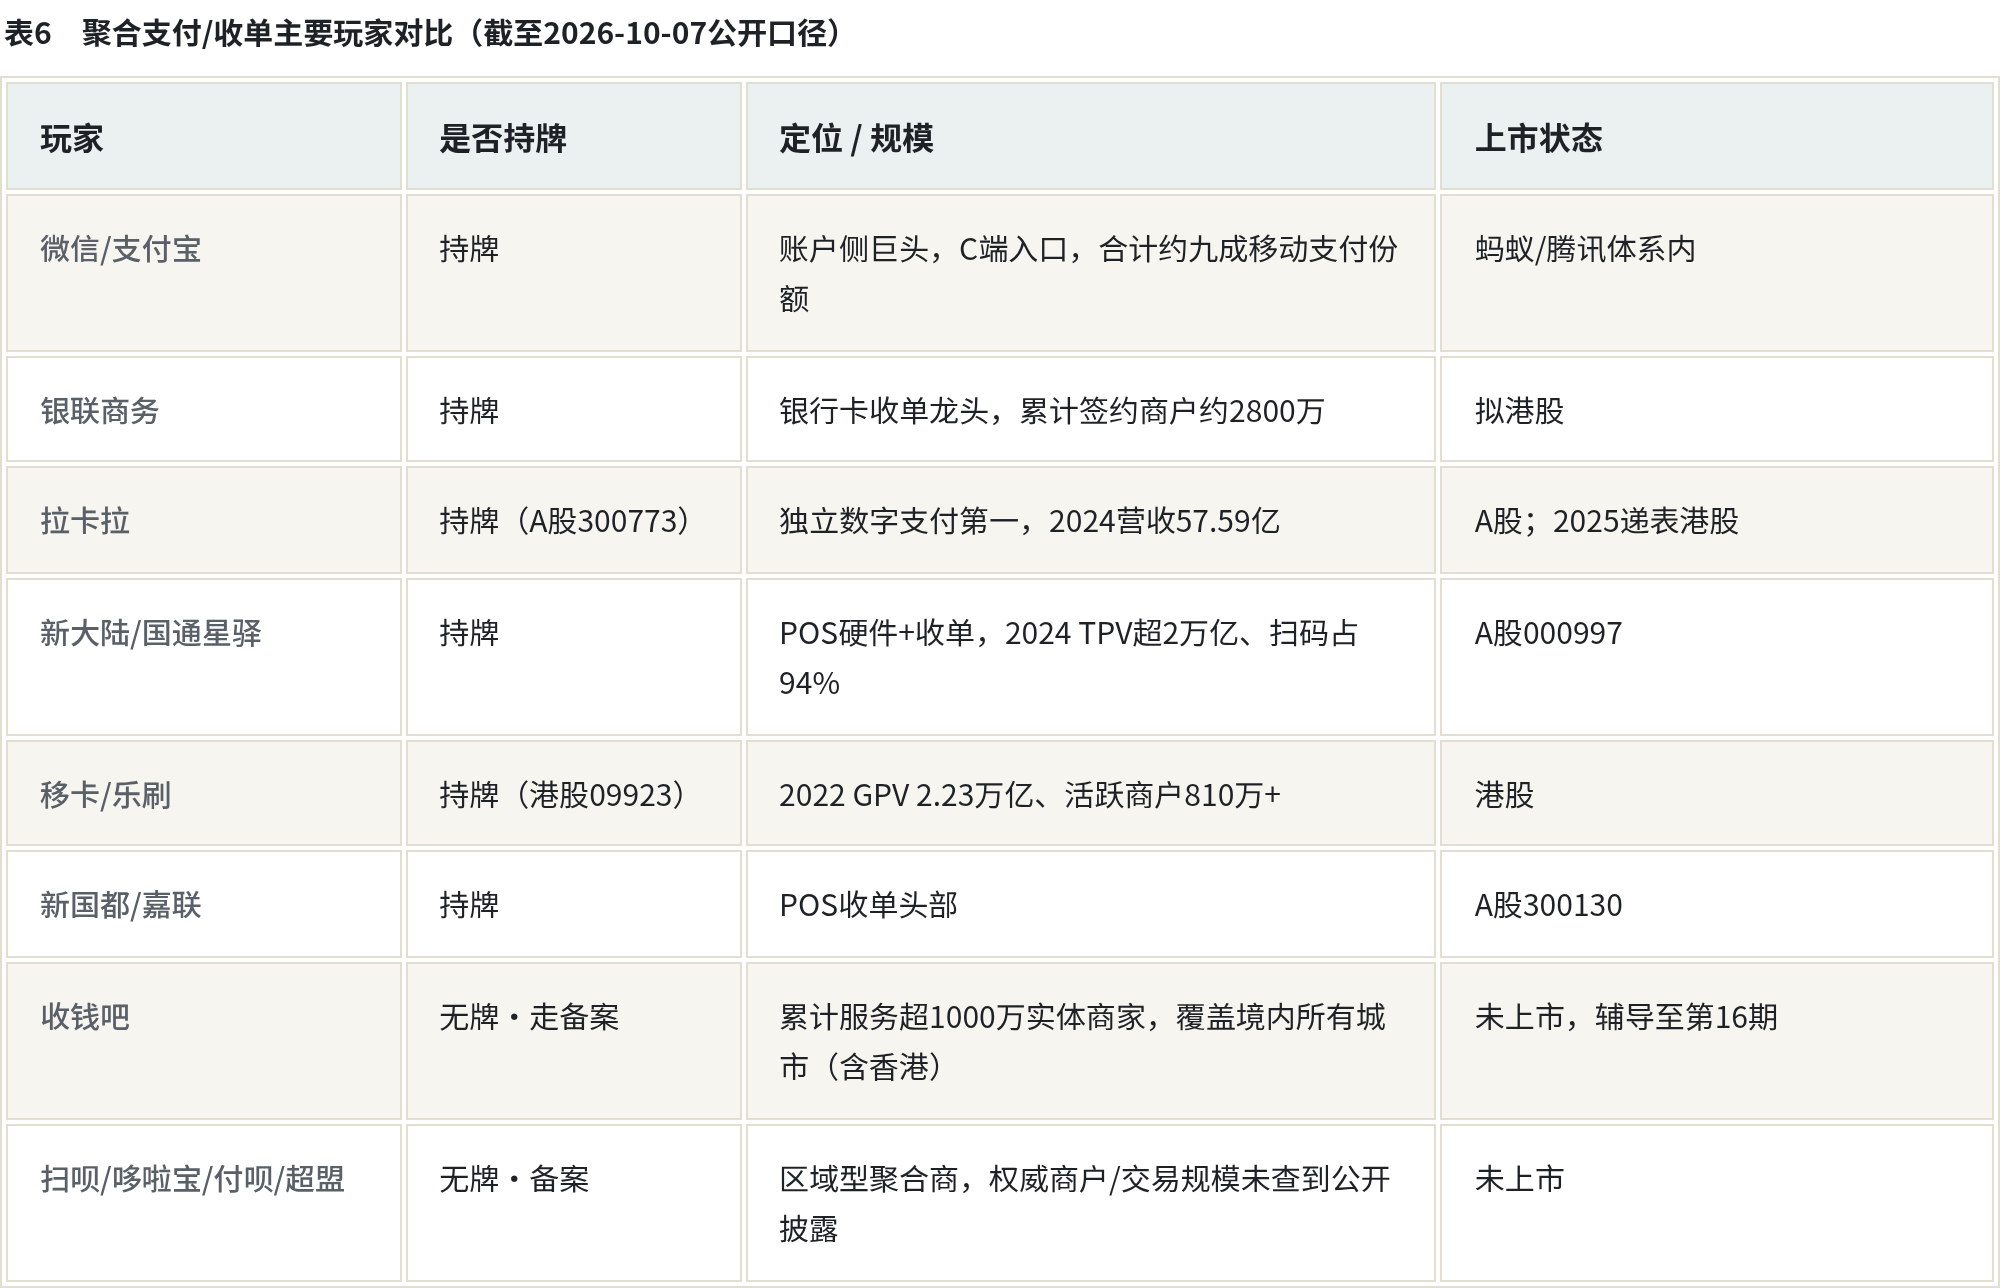
竞争格局上,收钱吧被三股力量挤在中间:上头是微信、支付宝两个账户侧巨头,合计占移动支付约九成;中间是拉卡拉、银联商务、新大陆这些持牌收单机构降维下沉;下面是数千家区域外包商打价格战。它的立身之本,是深到毛细血管的地推网络,和"支付之外"的SaaS经营服务。
趋势也不站在"只做通道"这边。2024年6月起,微信各类收款码全场景接入银联网络,云闪付可主扫微信码——互联互通一旦实现,商户对"多码合一"的技术依赖就在下降;数字人民币对商户零手续费,长期压制费率天花板。聚合商的护城河,正从"把几个码拼在一起",转向替商户管会员、管收银、管库存的经营服务能力。这恰恰是收钱吧这些年押注SaaS的原因。
再往深看一层,是整个行业的盈利焦虑。收单侧的商户手续费,从早期的2%—3%一路降到如今普遍约0.6%,扫码通道的费率更薄;有行业统计称聚合支付的平均费率已从2020年约0.38%降到2023年约0.26%,部分区域跌破0.2%打价格战,中小服务商毛利率被压到15%以下。通道里那点分润,养不活一家要上市的公司。收钱吧们讲"支付+SaaS"的故事,本质上是在为自己找第二块利润——只是这块利润究竟有多大,在没有招股书、没有审计数的当下,谁也给不出一张能盖章的表。
八、风险研判:它真正的软肋在哪里
把前面所有事实叠在一起,收钱吧的风险图景其实相当清晰,而且大多与"不持牌"这一身份互为表里。
一是资金合规的边界感。它赖以立身的前提是"钱不过手"。一旦为了给商户垫资、做预授权、或承接连锁品牌的归集结算而触碰到资金池,就可能从"技术服务"滑向"二清"。监管对这条线盯得极紧,近年罚单与退出案例都在提醒:持牌机构尚且守不住,外包方更没有试错空间。
二是代理商与风控。一千万商户背后,是庞大而松散的地推与代理网络。储值跑路、押金不退、擅自变更收款主体、甚至为涉诈商户提供通道——这些样本里的纠纷,直接责任人多在代理与入驻商户,但收钱吧要在品牌与舆论层面买单。商户资质审核本是持牌收单机构的法定义务,外包方协助审核的边界,正是2019年新京报追问过、至今仍敏感的地带。
三是盈利与上市的双重不确定。费率长期下行,通道分润越来越薄,公司必须靠SaaS讲出第二增长曲线,却又没有任何经审计的公开数据来证明它讲得通。辅导五年、十六期,募投项目"尚需细化论证"——市场等得起多久,是个问号。
结语:收钱吧是中国线下小微商业数字化的一个切片——它把支付这件复杂的事,压缩成门头一张白底的二维码,让无数夫妻店第一次用上了"看起来像收银台"的系统。但它终究是通道旁边的服务商——不碰钱,就碰不到支付行业最厚的那块利润;不持牌,也就始终站在监管连带责任的阴影里。一千万张码牌贴出去容易,贴在上面的信任,要一笔一笔对账才能攒得回来。
九、资料来源与口径说明
正文上标对应下列来源。工商/监管/官网数据为已查证事实;公司经营规模数字为公司宣传口径、未经审计;投诉分类为n=30检索样本的示意口径、非平台全量;采集时间均为2026-10-07。
资料来源:中国人民银行、工业和信息化部、中国支付清算协会、国家企业信用信息公示系统、收钱吧公司官网、证监会上海监管局披露文件、深交所公告、黑猫投诉、消费保,以及人民网、财新、证券时报、中国经济网、中证网、上海证券报、上观新闻、文汇网、界面新闻、新京报、蓝鲸财经、北京商报、光明网等主流财经媒体公开报道(数据截至2026-10-07)。
免责声明:本文为独立数据新闻调查,事实截止2026-10-07。经营规模数字来自公司及政府宣传口径、未经审计;投诉分类为n=30可见样本的示意口径,不代表平台全量;第三方付费咨询报告数据相互矛盾,本文未予采信。本文不构成任何投资建议。